• RSS
  • Newsletter
  • Aggiungi BibLus alle tue Fonti
  • PLUS
BibLus

Informazione e approfondimento tecnico per i professionisti dell'edilizia

  • Notizie
  • Focus
    • Acustica
    • Bonus edilizi
    • Calcolo strutturale
    • Certificazione energetica
    • Contabilità e Direzione Lavori
    • Impiantistica e Antincendio
    • Lavori pubblici
    • Opere edili, lavori privati e condominiali
    • Professioni tecniche e imprese edili
    • Rinnovabili ed edilizia sostenibile
    • Sicurezza Cantieri e Lavoro
    • Titoli edilizi e urbanistica
  • BIM topic
    • ACDat e piattaforme collaborative
    • IFC-openBIM®
    • BIM nelle costruzioni
    • BIM e infrastrutture
    • BIM e cantiere
    • BIM e MEP
    • BIM e Facility Management
    • HBIM
    • Digital Twin
    • BIM e formazione
    • BIM e GIS
    • BIM e norme tecniche
    • BIM project examples
  • Norme
    • Tutti i documenti in archivio
    • Testo Unico Edilizia – D.P.R. 380/2001
    • Codice Appalti – D.Lgs. 36/2023
    • Testo Unico Sicurezza – D.Lgs. 81/08
    • Norme Tecniche Costruzioni – Decreto 17/01/2018
    • Prestazione energetica in edilizia – D.Lgs. 192/2005
    • Prestazione energetica in edilizia – Decreto Requisiti Minimi 2025
    • Codice Prevenzione Incendi – D.M. 03/08/2015
    • Testo Unico Rinnovabili – D.Lgs. 190/2024
    • Leggi e norme edilizie in Italia
  • Giurisprudenza
    • Giurisprudenza Urbanistica
    • Giurisprudenza Lavori Pubblici
    • Giurisprudenza Sicurezza
    • Giurisprudenza Condominio
  • BibLus PLUS
  • BibLus AI
  • Click to open the search input field Click to open the search input field Cerca
  • Menu Menu
List List Menu
  • Notizie
  • Focus
    • Acustica
    • Bonus edilizi
    • Calcolo strutturale
    • Certificazione energetica
    • Contabilità e Direzione Lavori
    • Impiantistica e Antincendio
    • Lavori pubblici
    • Opere edili, lavori privati e condominiali
    • Professioni tecniche e imprese edili
    • Rinnovabili ed edilizia sostenibile
    • Sicurezza Cantieri e Lavoro
    • Titoli edilizi e urbanistica
  • BIM topic
    • ACDat e piattaforme collaborative
    • IFC-openBIM®
    • BIM nelle costruzioni
    • BIM e infrastrutture
    • BIM e cantiere
    • BIM e MEP
    • BIM e Facility Management
    • HBIM
    • Digital Twin
    • BIM e formazione
    • BIM e GIS
    • BIM e norme tecniche
    • BIM project examples
  • Norme
    • Tutti i documenti in archivio
    • Testo Unico Edilizia – D.P.R. 380/2001
    • Codice Appalti – D.Lgs. 36/2023
    • Testo Unico Sicurezza – D.Lgs. 81/08
    • Norme Tecniche Costruzioni – Decreto 17/01/2018
    • Prestazione energetica in edilizia – D.Lgs. 192/2005
    • Prestazione energetica in edilizia – Decreto Requisiti Minimi 2025
    • Codice Prevenzione Incendi – D.M. 03/08/2015
    • Testo Unico Rinnovabili – D.Lgs. 190/2024
    • Leggi e norme edilizie in Italia
  • Giurisprudenza
    • Giurisprudenza Urbanistica
    • Giurisprudenza Lavori Pubblici
    • Giurisprudenza Sicurezza
    • Giurisprudenza Condominio
  • BibLus PLUS
  • BibLus AI
BibLus AI La prima intelligenza Artificiale per l'edilizia. Con servizio di notifiche push.
Immagine
SCARICA L'APP ›

Home » Approfondimenti » Bonus edilizi » Reddito di riferimento Superbonus: tutto quello che occorre sapere

Reddito di riferimento Superbonus: tutto quello che occorre sapere

Reddito di riferimento Superbonus: ecco le nuove regole per il 2024. Come funziona, come si calcola e cos'è il quoziente familiare

Tempo di lettura stimato: 4 minutidi Redazione BibLus / 15 Gennaio 2024/0 Commenti/in Bonus edilizi /di
Superbonus e reddito di riferimento

Da diversi mesi, il reddito familiare ha assunto un ruolo significativo nella nostra quotidianità. Possiamo paragonarlo a un indicatore della situazione economica delle famiglie, nell’ultimo periodo come sappiamo è stato impiegato per facilitare l’accesso al Superbonus edilizio al 90% per le unifamiliari. Tuttavia, con l’approvazione del decreto legge 212/2023, questo strumento verrà esteso anche ai condomini, come indicato nella pubblicazione in Gazzetta Ufficiale del decreto salva Superbonus. Il governo con la pubblicazione del nuovo decreto ha l’intenzione di ampliarne l’applicazione anche nel corso del 2024. Ma prima di scoprire le principali novità del reddito di riferimento, chiariamo alcuni aspetti fondamentali.

Il reddito di riferimento Superbonus : cos’è

Il reddito di riferimento, basato sull’Isee, risulta più accessibile in quanto si calcola dividendo il reddito totale del nucleo familiare per il numero dei suoi membri, utilizzando dei coefficienti standard e senza considerare la composizione del patrimonio. Questo approccio si differenzia dall’Indicatore della Situazione Economica Equivalente, che invece tiene conto della totalità del patrimonio familiare.

Entrambi gli indicatori favoriscono le famiglie con più figli, ma con ragioni diverse: il quoziente familiare distribuisce il reddito di riferimento su un numero maggiore di membri, mentre l’Isee considera la presenza di figli come un elemento che aumenta il bisogno economico della famiglia.

I requisiti del reddito di riferimento per Superbonus condomini 2024

I nuovi requisiti previsti dal D.L. 212/2023 per continuare ad usufruire della parte residuale dell’agevolazione fino al 31 ottobre 2024 per gli interventi sui condomini  sono i seguenti:

  1. il reddito di riferimento deve essere inferiore o pari a 15.000 €;
  2. SAL 60% al 31 dicembre 2023;
  3. spese sostenute dal 1° gennaio 2024 al 31 ottobre 2024.

Superbonus condominio: contributo 2024 ai redditi di riferimento più bassi

L’art. 1 comma 3 del D.L. 212/2023 prevede per il 2024 un contributo per i redditi di riferimento più bassi con un fondo complessivo pari a 16.441.000 di euro. L’obiettivo principale del contributo è quello di coprire la parte residua della detrazione, così da favorire le spese che dovranno essere eseguite entro il 31 ottobre 2024 dalle famiglie con reddito più basso. Tuttavia, il contributo non concorre alla formazione della base imponibile delle imposte sui redditi, e sarà erogato nei limiti delle risorse disponibili dall’Agenzia delle Entrate, secondo i criteri stabiliti dal Ministero dell’Economia e delle Finanze da adottare entro 60 giorni dal decreto.

Calcolo reddito di riferimento Superbonus

Obiettivo del calcolo del reddito di riferimento è che il nucleo familiare debba trovarsi in una condizione reddituale inferiore a un valore limite, determinato applicando al reddito complessivo un divisore che varia in funzione della composizione familiare.

Prima di spiegarti come fare il calcolo del reddito di riferimento con criteri ed esempi da seguire voglio mettere a tua disposizione gratuitamente un software per  il calcolo del reddito di riferimento superbonus direttamente on line facile e sicuro.

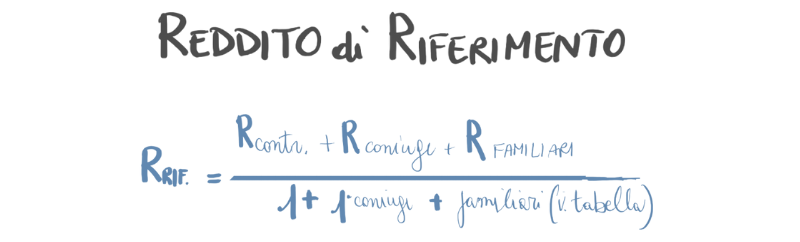
Entrando nello specifico, occorre calcolare il reddito di riferimento dividendo la somma dei redditi complessivi del contribuente e del coniuge (o soggetto assimilato) e familiari relativi all’anno precedente a quello di sostenimento della spesa, per un numero che varia in funzione del numero di familiari a carico.

  REDDITO DI RIFERIMENTO
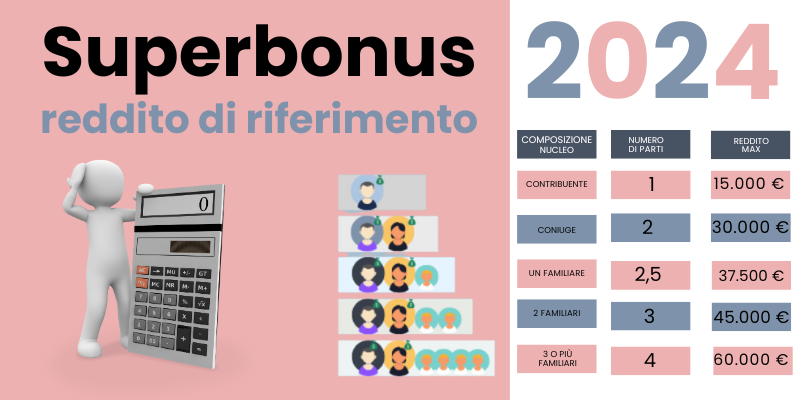
Numero di parti
  1) Contribuente1
  2) Coniuge convivente+1
  3) Familiari a carico [escluso 2)]
  • un familiare
+ 0,5
  • 2 familiari
+ 1
  • 3 o più familiari
+2


Reddito di riferimento

Reddito di riferimento

Proviamo a fare qualche esempio:

  • contribuente da solo: quoziente familiare per bonus = 1;
  • contribuente + coniuge: quoziente familiare per bonus = 2;
  • contribuente + 1 figlio: quoziente familiare per bonus = 1,5;
  • contribuente + coniuge + 1 figlio: quoziente familiare per bonus = 2,5;
  • contribuente + coniuge + 2 figlio: quoziente familiare per bonus = 3.

L’infografica successiva riporta il reddito massimo e il numero di parti in funzione della composizione del nucleo.
superbonus e reddito di riferimento

Superbonus e reddito di riferimento

Esempio pratico reddito di riferimento

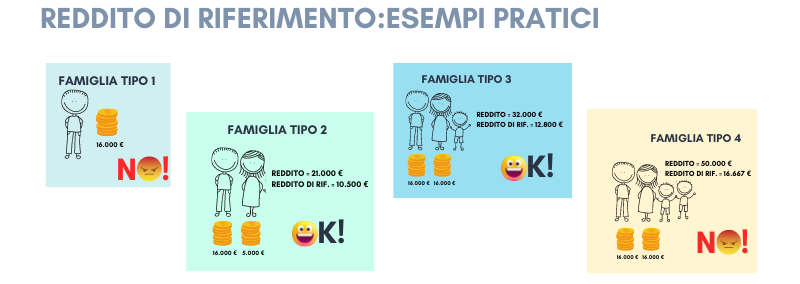
Ipotizziamo di trovarci di fronte a diversi casi di famiglie così composte.

Famiglia tipo 1

Famiglia composta da:

  • solo contribuente con reddito anno precedente pari a 16.000 €.

Non possiede i requisiti, in quanto il limite è 15.000 €.

Famiglia tipo 2

Famiglia composta da:

  • contribuente con reddito anno precedente pari a 16.000 €;
  • congiunge con reddito pari a 5.000 €.

Reddito complessivo = 21.000 €; quoziente familiare (numero di parti) =  1 + 1 = 2;

Reddito di riferimento = 21.000 € / 2 = 10.500 € < 15.000 € -> OK!


La famiglia tipo 2 possiede i requisiti, in quanto il reddito di riferimento è inferiore a 15.000 €.

Famiglia tipo 3

Famiglia composta da:

  • contribuente con reddito anno precedente pari a 16.000 €;
  • congiunge con reddito pari a 16.000 €;
  • un figlio a carico.

Reddito complessivo = 32.000 €; quoziente familiare (numero di parti) =  1 + 1 + 0,5 = 2,5;

Reddito di riferimento = 32.000 € / 2,5 = 12.800 € < 15.000 € -> OK!

La famiglia tipo 3 possiede i requisiti, in quanto il reddito di riferimento è inferiore a 15.000 €.

Famiglia tipo 4

Famiglia composta da:

  • contribuente con reddito anno precedente pari a 25.000 €;
  • congiunge con reddito pari a 25.000 €;
  • 2 figli a carico.

Reddito complessivo = 50.000 €; quoziente familiare (numero di parti) =  1 + 1 + 1 = 3;

Reddito di riferimento = 50.000 € / 3 = 16.667 € > 15.000 € -> NO!

La famiglia tipo 4 non possiede i requisiti, in quanto il reddito di riferimento è maggiore di 15.000 €.
Esempi pratici reddito di riferimento

Esempi pratici reddito di riferimento

Reddito di riferimento e il download del decreto rilancio

Di seguito puoi scaricare il testo coordinato degli articoli 119, 119-ter, 121 e 122 bis del D.L. 34/2020 smi (in costatante aggiornamento).

Icona

Download Gratuito Art. 119 DL Rilancio 34/2020 (Superbonus) aggiornato al 2025

usBIM.superbonus
usBIM.superbonus
logo BibLus
Indirizzo articolo: https://biblus.acca.it/superbonus-reddito-di-riferimento-e-quoziente-familiare/
Condividi questo articolo
  • Condividi su Facebook
  • Condividi su X
  • Condividi su WhatsApp
  • Condividi su LinkedIn
  • Condividi attraverso Mail
Stampa l'articolo in PDF

Potrebbero interessarti

Art Bonus 2027: come funziona il credito al 65% e cosa cambia con la Manovra

Legge di Bilancio 2027, bonus edilizi confermati, flat tax a 100mila euro

Bonus ristrutturazione

Bonus Ristrutturazione 2027 al 50%: guida completa e novità

sismabonus-demolizione-e-ricostruzione_

Sismabonus demolizione e ricostruzione 2027: requisiti, aliquote e casi ammessi

Acquisto-prima-casa

Agevolazioni prima casa: guida agli sconti fiscali e giurisprudenza

Sismabonus-acquisti-2024

Sismabonus Acquisti 2027: come accedere alla detrazione per l’acquisto di case antisismiche

La redazione di BibLus non fornisce risposte a chiarimenti su casi specifici né offre consulenza di carattere tecnico o legale sugli argomenti trattati negli articoli.
0 commenti
Usa questo modulo per esprimere la tua opinione sull’argomento trattato e proporre elementi di dibattito e confronto. I commenti sono soggetti ad approvazione.

Lascia un commento Annulla risposta

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Scrivi privatamente alla redazione per segnalare eventuali omissioni o carenze, proporre integrazioni o aggiornamenti, segnalare argomenti non trattati.

    Condividi questo articolo
    • Condividi su Facebook
    • Condividi su X
    • Condividi su WhatsApp
    • Condividi su LinkedIn
    • Condividi attraverso Mail
    Stampa l'articolo in PDF
    Aggiungi BibLus su Google

    Articoli correlati

    logo biblus Il blog per l'edilizia più seguito e apprezzato
    dai tecnici italiani. Notizie, approfondimenti e
    due newsletter settimanali.
    Mission | Redazione | Termini d'uso, proprietà intellettuale e responsabilità Iscriviti alla Newsletter
    Seguici su
    • Facebook Icon Facebook Icon
    • Twitter Icon Twitter Icon
    • YouTube Icon YouTube Icon
    • Linkedin Icon Linkedin Icon
    • Instagram Icon Instagram Icon
    • Pinterest Icon Pinterest Icon
    Notizie
    • Acustica
    • Bonus edilizi
    • Calcolo strutturale
    • Certificazione energetica
    • Computo, Contabilità, Capitolati, Direzione Lavori
    • Impiantistica e Antincendio
    • Lavori pubblici
    • Opere edili
    • Professioni tecniche
    • Rinnovabili ed edilizia sostenibile
    • Sicurezza
    • Titoli edilizi
    • News, varie e brevi
    BIM Topic
    • ACDat e piattaforme collaborative
    • BIM e progettazione
    • BIM e cantiere
    • BIM nelle costruzioni
    • BIM e Facility Management
    • BIM e GIS
    • BIM e infrastrutture
    • BIM e MEP
    • Digital Twin
    • HBIM
    • IFC-openBIM®
    • BIM e formazione
    • BIM e norme tecniche
    • BIM project examples
    Scorrere verso l’alto

    ACCA software S.p.A. - Contrada Rosole 13 - 83043 BAGNOLI IRPINO (AV) - Italy - tel: 0827/69504
    email: info@acca.it - PEC: acca@pec.it e ufficiogare.acca@pec.it
    Società a socio unico - Reg.Imp. (AV) - P.IVA e C.F. 01883740647 - Cap. Soc. € 3.600.000 i.v.
    Copyright © 2024 - ACCA software S.p.A. - Tutti i diritti riservati - v. 9.1.1.377
    Privacy Cookie Policy