

Il partenariato pubblico-privato nel nuovo codice appalti
Partenariato pubblico privato nel nuovo codice dei contratti pubblici: ecco cosa cambia rispetto alle vecchie disposizioni e come funziona

Il Partenariato Pubblico Privato (PPP) è una delle cinque procedure di scelta del contraente, insieme a quelle ordinarie (aperta e ristretta), alla procedura competitiva con negoziazione e al dialogo competitivo.
Il PPP ha subito modifiche importanti con il nuovo codice dei contratti pubblici (D.L.gs. 36/2023) e poi con lo schema di decreto Correttivo approvato il 21 Ottobre 2024 dal Consiglio dei Ministri.
In questo approfondimento analizziamo le principali caratteristiche del PPP e le più recenti novità, mettendo a confronto vecchie e nuove disposizioni legislative.
Indice
- Cos’è il partenariato pubblico privato (PPP)? Cosa prevede il nuovo codice appalti?
- PPP: cosa cambia nel nuovo codice?
- Partenariato pubblico privato codice appalti: le 2 tipologie
- PPP nuovo codice appalti: gli strumenti che incentivano le imprese a partecipare alle gare
- Il partenariato pubblico privato e il correttivo del Codice
- Le modifiche del correttivo
- Partenariato pubblico-privato attraverso le concessioni
- Partenariato Pubblico-Privato: approfondimenti
- Partenariato pubblico-privato: pareri ANAC e MIT
- L’importanza della digitalizzazione nel partenariato pubblico-privato
- FAQ Partenariato pubblico privato
- Il DIPE pubblica la V edizione della guida al Partenariato Pubblico Privato
Cos’è il partenariato pubblico privato (PPP)? Cosa prevede il nuovo codice appalti?
Il partenariato pubblico privato (PPP) è un istituto molto discusso già ai tempi del vecchio codice (D.Lgs. 50/2016) poiché è sempre stato difficile darne una definizione precisa. Il project financing ha acquisito un’importanza crescente nel sistema giuridico nazionale, offrendo una terza opzione rispetto alla tradizionale distinzione tra finanziamento pubblico completo o ricorso esclusivo al mercato. Questo approccio si basa su forme di cofinanziamento pubblico-privato che si integrano con le capacità di programmazione di ciascun ente pubblico. In conformità con il principio costituzionale di buon andamento, le amministrazioni pubbliche sono incentivate ad individuare in modo preciso le proprie necessità e a predisporre le condizioni per realizzare opere in grado di fornire servizi di alta qualità a costi competitivi, grazie alla collaborazione con soggetti privati esperti.
Di sicuro è un modello strategico per la realizzazione di opere e l’erogazione di servizi di interesse collettivo, in quanto permette di integrare risorse, competenze e capacità innovative del settore privato con le priorità e gli obiettivi della pubblica amministrazione. Negli ultimi anni, i continui interventi legislativi e giurisprudenziali hanno modificato in modo significativo il quadro di riferimento del PPP, rendendo necessario un costante aggiornamento delle pratiche operative per garantire maggiore efficienza, trasparenza e sostenibilità nella collaborazione tra pubblico e privato.
Il nuovo codice appalti dedica una intera sezione al partenariato pubblico privato, nello specifico il libro IV, articoli dal 174 al 208. L’intenzione del legislatore è quella di fare chiarezza iniziando proprio dalla definizione. Il partenariato pubblico privato è un’operazione economica (non una tipologia di contratto contrapposta al contratto di concessione, come poteva trapelare dalla vecchia normativa). Vengono subito evidenziate le 4 componenti che devono sussistere affinché l’operazione economica possa qualificarsi come partenariato pubblico-privato:
- tra un ente concedente e uno o più operatori economici privati è instaurato un rapporto contrattuale di lungo periodo per raggiungere un risultato di interesse pubblico;
- la copertura dei fabbisogni finanziari connessi alla realizzazione del progetto proviene in misura significativa da risorse reperite dalla parte privata, anche in ragione del rischio operativo assunto dalla medesima;
- alla parte privata spetta il compito di realizzare e gestire il progetto, mentre alla parte pubblica quello di definire gli obiettivi e di verificarne l’attuazione;
- il rischio operativo connesso alla realizzazione dei lavori o alla gestione dei servizi è allocato in capo al soggetto privato.
Si precisa che l’operatore economico è remunerato con tariffe corrisposte da utenti e/o da canoni corrisposti dall’amministrazione/enti utilizzatori dell’investimento e del correlato servizio.
I contratti di partenariato pubblico-privato possono essere stipulati solo da enti concedenti qualificati ai sensi dell’articolo 63 del codice.
PPP: cosa cambia nel nuovo codice?
La formula giuridica del partenariato pubblico privato è stata elaborata dalla Commissione europea. Lo schema di Codice, riprendendo la nozione emergente da numerose comunicazioni interpretative (a partire dal Libro verde del 2004), ha operato una profonda revisione della materia. Le disposizioni generali in materia di PPP precedono la disciplina delle figure contrattuali tipiche, quali: la concessione, locazione finanziaria, contratto di disponibilità. Viene ribadito, poi, il principio di atipicità e non esclusività delle forme contrattuali partenariali.
Vengono precisati ancor meglio i rapporti tra concessione e finanza di progetto: non sono due tipologie contrattuali diverse (come nella struttura dell’impianto codicistico del 2016), ma lo stesso
contratto di concessione che può essere finanziato, sia in corporate financing, sia in project financing. In ragione delle peculiarità di tale ultima operazione economica (in cui la società di progetto isola il progetto e consente di schermarlo dai rischi operativi), sono state comunque riservate alla finanza di progetto norme specifiche in tema di aggiudicazione ed esecuzione del contratto (la finanza di progetto è così diventata un capitolo ‘interno’ alla disciplina della concessione).
Altra novità significativa è il superamento del limite quantitativo del 49% di contributo pubblico – ossia il valore monetario che l’Ente pubblico può trasferire al privato.
Invece della Parte III dedicata ai contratti di concessione e della Parte IV dedicata al partenariato pubblico privato, al contraente generale e ad altre modalità di affidamento, nel nuovo codice troviamo un unico Libro: “Del partenariato pubblico-privato e delle concessioni”, nel quale compaiono:
- Parte I – Disposizioni generali, dedicata alla disciplina generale dell’operazione economica partenariato pubblico-privato;
- Parte II – Dei contratti di concessione, dedicata ai contratti di concessione, disciplinati come specifica tipologia di partenariato pubblico-privato; Suddivisa a sua volta in:
- Titolo I – L’ambito di applicazione, i principi generali e definizioni;
- Titolo II – L’aggiudicazione delle concessioni: principi generali e garanzie procedurali;
- Titolo III – L’esecuzione delle concessioni, titolo nel quale è stata introdotta la disciplina del subappalto, della modifica di contratti durante il periodo di efficacia, della risoluzione e del recesso, del subentro e della revisione del contratto di concessione;
- Titolo IV – La finanza di progetto, titolo dedicato alla complessiva disciplina di tale istituto, ivi comprese le disposizioni sulla società di scopo e sulle obbligazioni delle società di scopo;
- Parte III – Della locazione finanziaria;
- Parte IV – Del contratto di disponibilità;
- Parte V – Altre disposizioni in materia di partenariato pubblico-privato;
- Parte VI – Dei servizi globali.
Partenariato pubblico privato codice appalti: le 2 tipologie
L’articolo 174 del D.L.gs. 36/2023, dopo aver dato la definizione di partenariato pubblico privato, ne delinea 2 tipologie:
- il partenariato pubblico-privato di tipo contrattuale;
- il partenariato pubblico-privato di tipo istituzionale.
Il partenariato pubblico-privato di tipo contrattuale
Il partenariato pubblico-privato di tipo contrattuale comprende le figure:
- della concessione;
- della locazione finanziaria;
- del contratto di disponibilità;
- degli altri contratti stipulati dalla pubblica amministrazione con operatori economici privati che abbiano i contenuti di cui sopra e siano diretti a realizzare interessi meritevoli di tutela.
L’affidamento e l’esecuzione dei relativi contratti sono disciplinati dalle disposizioni di cui ai Titoli II, III e IV della Parte II. Le modalità di allocazione del rischio operativo, la durata del contratto di partenariato pubblico-privato, le modalità di determinazione della soglia e i metodi di calcolo del valore stimato sono disciplinate dagli articoli 177, 178 e 179.
Il partenariato pubblico-privato di tipo istituzionale
Il partenariato pubblico-privato di tipo istituzionale si realizza attraverso la creazione di un ente partecipato congiuntamente dalla parte privata e da quella pubblica ed è disciplinato dal testo unico in materia di società a partecipazione pubblica, di cui al D.Lgs. 175/2016 e dalle altre norme speciali di settore.
PPP nuovo codice appalti: gli strumenti che incentivano le imprese a partecipare alle gare
Per estendere le forme di partenariato pubblico-privato è necessario semplificarne le procedure, ma allo stesso modo è indispensabile trovare gli strumenti che possano incentivare le imprese a partecipare alle gare. Tali strumenti sono individuati nell’articolo 175 del codice:
- il programma triennale delle esigenze pubbliche;
- la valutazione preliminare di convenienza e fattibilità;
- il parere del CIPESS per i progetti di interesse statale oppure per i progetti finanziati con contributo a carico dello Stato;
- la nomina del responsabile unico del progetto di partenariato;
- il monitoraggio dei partenariati pubblici privati da parte della Presidenza del Consiglio dei ministri.
Il programma triennale delle esigenze pubbliche
È prevista l’adozione di un programma triennale delle esigenze pubbliche idonee ad essere soddisfatte attraverso forme di partenariato pubblico-privato, ciò anche al fine di garantire la massima trasparenza nei confronti degli operatori economici, degli investitori istituzionali e della collettività. Le pubbliche amministrazioni devono indicare, per ciascun progetto, le eventuali ragioni che giustificano l’applicazione del criterio premiale in luogo della prelazione.
Questo inserimento è necessario per non disincentivare la presentazione di proposte da parte delle imprese a causa dell’incertezza sulla disciplina della fase successiva alla presentazione della proposta medesima. In questo modo è chiara la regola secondo la quale il criterio è la prelazione, mentre l’eventuale intenzione di discostarsi dalla regola generale deve essere giustificata già in sede di programmazione.
La valutazione preliminare di convenienza e fattibilità
La scelta di avvalersi del partenariato pubblico-privato deve essere consapevole, basata su approfondite valutazioni circa la convenienza e la fattibilità. In questo modo si evita di intraprendere iniziative non realizzabili o non convenienti per l’amministrazione. Il ricorso al PPP, quindi, deve essere preceduto da una valutazione preliminare di convenienza e fattibilità. La valutazione si incentra su:
- l’idoneità del progetto ad essere finanziato con risorse private;
- le condizioni necessarie ad ottimizzare il rapporto tra costi e benefici;
- l’efficiente allocazione del rischio operativo;
- la capacità di generare soluzioni innovative;
- la capacità di indebitamento dell’ente;
- la disponibilità di risorse sul bilancio pluriennale.
La valutazione confronta la stima dei costi e dei benefici del progetto di partenariato, nell’arco dell’intera durata del rapporto, con quella del ricorso alternativo al contratto di appalto per un arco temporale equivalente.
Parere del CIPESS
Nei casi di progetti di interesse statale oppure di progetti finanziati con contributo a carico dello Stato, per i quali non sia già previsto che si esprima il CIPESS, gli enti concedenti interessati a sviluppare i progetti secondo la formula del partenariato pubblico-privato, il cui ammontare dei lavori o dei servizi sia di importo pari o superiore a 250 milioni di euro, devono richiedere il parere al CIPESS (Comitato Interministeriale per la Programmazione Economica e lo Sviluppo Sostenibile), ai fini della valutazione preliminare, sentito il Nucleo di consulenza per l’Attuazione delle linee guida per la Regolazione dei Servizi di pubblica utilità (NARS).
Nomina del responsabile unico del progetto di partenariato
L’ente concedente, sentito l’operatore economico, affida al RUP nominato le funzioni di responsabile unico del progetto di partenariato. Il responsabile coordina e controlla, sotto il profilo tecnico e contabile, l’esecuzione del contratto, verificando costantemente il rispetto dei livelli di qualità e quantità delle prestazioni. L’esigenza di avere un RUP per il progetto di partenariato nasce dall’esigenza di avere un controllo specifico qualitativo e quantitativo su ogni fase di esecuzione del contratto da parte di un soggetto terzo dotato di specifiche competenze. In questo modo si assicura un intervento tempestivo, eliminando eventuali insufficienze riscontrate nel contratto.
Monitoraggio della Presidenza del Consiglio dei ministri
Il monitoraggio dei partenariati pubblici privati è affidato alla Presidenza del Consiglio dei ministri – Dipartimento per la programmazione e il coordinamento della politica economica e al Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato, che lo esercitano tramite l’accesso al portale sul monitoraggio dei contratti di partenariato pubblico privato istituito presso la Ragioneria generale dello Stato mediante il quale gli enti concedenti sono tenuti a trasmettere le informazioni sui contratti stipulati.
Gli enti concedenti sono tenuti altresì a dare evidenza dei contratti di partenariato pubblico privato stipulati mediante apposito allegato al bilancio d’esercizio con l’indicazione:
- del codice unico di progetto (CUP);
- del codice identificativo di gara (CIG);
- del valore complessivo del contratto;
- della durata;
- dell’importo del contributo pubblico;
- dell’importo dell’investimento a carico del privato.
Il partenariato pubblico privato e il correttivo del Codice
Uno dei temi rilevanti nell’ambito dell’intervento del Correttivo del Codice riguarda proprio la regolamentazione del partenariato pubblico-privato, con particolare attenzione alla figura contrattuale della finanza di progetto. Il project financing si inserisce anche tra gli obiettivi del Piano Nazionale di Ripresa e Resilienza (PNRR), in particolare nelle misure relative alla concorrenza e alla riforma del settore degli appalti e delle concessioni pubbliche. In particolare, la milestone “M1C1-73-quinquies Riforma 1.10” mira a rimodulare l’istituto per migliorare l’efficienza degli affidamenti e promuovere la competitività delle concessioni, anche tramite la revisione della “clausola di prelazione” per evitare distorsioni della concorrenza.
Oltre a questi impegni, si è avvertita la necessità di rivedere le procedure di gestione del project financing, al fine di garantire la massima trasparenza nelle proposte avanzate da iniziativa privata, promuovendo la partecipazione degli operatori economici e consentendo agli enti concedenti di verificare appieno la fattibilità delle proposte, anche sotto il profilo dell’affidabilità dei proponenti. La finanza di progetto, come abbiamo visto, si basa su una complessa interazione tra pubblico e privato, la cui riuscita dipende in gran parte dalla solidità dell’operatore scelto. Inoltre, è emersa l’esigenza di semplificare i documenti progettuali richiesti agli operatori economici e di anticipare l’approvazione dei progetti di fattibilità tecnico-economica, per evitare che, dopo la selezione del contraente, il progetto subisca modifiche che possano generare contenziosi.
Si è deciso di rimodulare l’istituto della finanza di progetto, distinguendo tra:
- finanza di progetto a iniziativa privata;
- finanza di progetto a iniziativa pubblica.
Inoltre, si è formalizzato il processo consolidato di manifestazione di interesse, che prevede che l’ente concedente trasmetta le informazioni richieste per la predisposizione della proposta, in pieno rispetto del principio di trasparenza, pubblicandole nella sezione “Amministrazione trasparente” quando l’interesse pubblico è confermato.
Finanza di progetto ad iniziativa privata
Nel caso della finanza di progetto a iniziativa privata, la normativa stabilisce procedure che assicurano la concorrenza e la trasparenza, regolando in modo chiaro e preciso la fase di valutazione delle proposte e quella di affidamento. In particolare, la procedura si articola in due fasi: nella prima, l’ente concedente stabilisce un termine per la presentazione di proposte alternative, seleziona quelle di interesse pubblico e le sottopone a valutazione di fattibilità. Successivamente, si avvia la gara, basata sul progetto di fattibilità tecnico-economica, con il riconoscimento del diritto di prelazione all’operatore che ha presentato la proposta vincente.
Nota ANCI sul partenariato pubblico privato e il diritto di prelazione
ANCI evidenzia l’incompatibilità del diritto di prelazione nel project financing con il diritto UE, confermata dalla sentenza C‑810/24 della Corte di Giustizia. Le amministrazioni devono disapplicare tale diritto nelle gare in corso e future, garantendo solo il rimborso delle spese progettuali fino al 2,5% dell’investimento. La Corte dei Conti ribadisce che mantenere la prelazione può generare responsabilità erariale, mentre la disapplicazione non costituisce colpa grave. Per le procedure in corso, sono previste soluzioni operative diverse: informare i partecipanti, ripubblicare bandi o riesaminare aggiudicazioni già avvenute. Si suggeriscono interventi legislativi e strumenti alternativi per incentivare la partecipazione privata compatibile con i principi di concorrenza e trasparenza UE. Leggi l’approfondimento.

Finanza di progetto ad iniziativa pubblica
Nel caso di iniziativa pubblica, invece, l’ente concedente, anche attraverso manifestazioni di interesse, redige il progetto di fattibilità e lo utilizza come base per la gara, finalizzata alla selezione dell’operatore che completerà il progetto e fornirà parte del capitale necessario.
Questa nuova disciplina, che distingue chiaramente le due tipologie di finanza di progetto, si propone di rendere effettivamente applicabile questo strumento, fornendo un quadro normativo chiaro e completo per le amministrazioni e gli operatori economici, con l’obiettivo di garantire la massima trasparenza e adeguatezza delle procedure alle specifiche necessità di ogni intervento.
Le modifiche del correttivo
Modifiche all’articolo 174 “nozione”
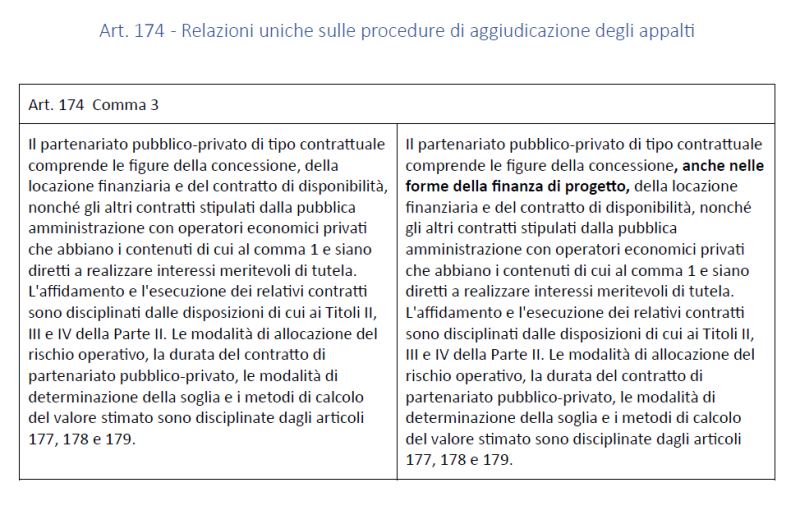
Il Correttivo interviene sull’articolo 174 del Codice, che ha introdotto una definizione ampia di partenariato pubblico-privato, comprendente sia il partenariato pubblico-privato contrattuale che quello istituzionale. In particolare, per quanto riguarda il partenariato pubblico-privato contrattuale, viene modificato il comma 3, primo periodo, per precisare che anche la finanza di progetto, essendo una forma specifica di concessione, rientra tra le modalità del partenariato pubblico-privato.
Questa modifica, quindi, ha un carattere di mera armonizzazione normativa, volta ad eliminare eventuali incertezze interpretative e a stabilire chiaramente che il partenariato pubblico-privato di tipo contrattuale include anche la concessione, comprese le sue forme di finanza di progetto.
PPP modifiche articolo 174 correttivo codice
Modifiche all’articolo 175 “programmazione, valutazione preliminare, controllo e monitoraggio”
Viene modificato anche l’articolo 175 del Codice, introducendo disposizioni finalizzate a rendere più attrattive le procedure di partenariato pubblico-privato per gli investitori istituzionali e gli operatori del mercato delle opere pubbliche e dei servizi. Per raggiungere questo obiettivo, si è ritenuto necessario semplificare le procedure e identificare strumenti che incentivino la partecipazione delle imprese alle gare, senza compromettere i necessari presidi di legalità.
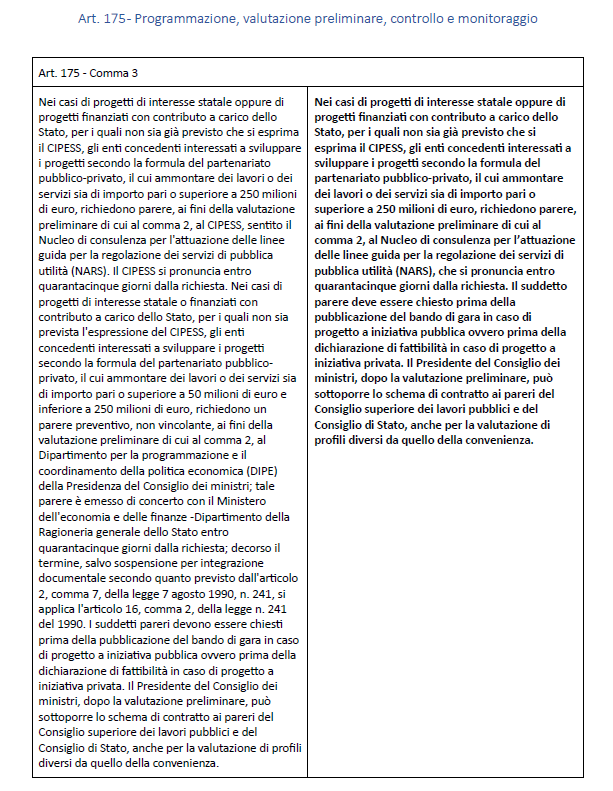
Nel dettaglio, la riformulazione prevede, a differenza della versione precedente, un unico parere per i progetti in PPP di interesse statale o finanziati con fondi statali. Per i progetti di importo pari o superiore a 250 milioni di euro (che non richiedono l’approvazione del CIPESS) il parere sarà rilasciato entro 45 giorni dal Nucleo di consulenza per l’attuazione delle linee guida per la regolazione dei servizi di pubblica utilità (NARS). Si precisa, rispetto alla formulazione precedente, che, essendo tale parere non vincolante, l’ente che decida di non seguirlo dovrà motivare adeguatamente la sua scelta, in sostituzione del carattere prescrittivo delle delibere CIPESS.
Parere preventivo non vincolante
Inoltre, viene introdotto un nuovo comma 3 per regolare i casi in cui i progetti di interesse statale o finanziati dallo Stato, con un importo tra 50 milioni e 250 milioni di euro, richiedono un parere preventivo non vincolante, prima della valutazione preliminare. Questo parere sarà emesso dal Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato, entro 45 giorni dalla richiesta. Se l’amministrazione aggiudicatrice decide di discostarsi dal parere, dovrà fornire adeguata motivazione, spiegando le ragioni della sua decisione e la modalità di contabilizzazione adottata. I pareri devono essere richiesti prima della pubblicazione del bando di gara nel caso di progetti a iniziativa pubblica, o prima dell’approvazione del progetto di fattibilità tecnico-economica nel caso di iniziativa privata. Di conseguenza, il comma 4 del medesimo articolo è stato abrogato per motivi di coordinamento.
Monitoraggio delle operazioni di PPP
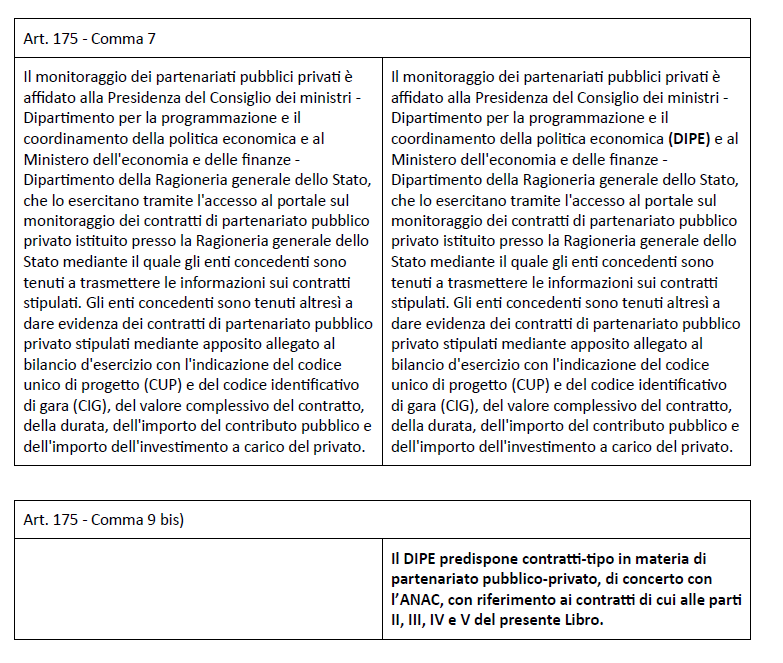
Infine, è stata introdotta una modifica al comma 7, che riguarda il monitoraggio delle operazioni di PPP, con particolare attenzione all’impatto delle spese di investimento sull’indicatore della spesa netta, come richiesto dalle nuove regole di governance europea. Gli enti concedenti sono ora obbligati a fornire informazioni sui contratti stipulati per la realizzazione di opere o lavori, e tale adempimento è considerato condizione di efficacia dei contratti stessi.
Un ulteriore comma, il 9-bis, è stato aggiunto per semplificare e armonizzare la normativa, prevedendo che i contratti-tipo in materia di partenariato pubblico-privato siano redatti dalla Presidenza del Consiglio dei ministri, in collaborazione con l’ANAC. Per garantire la conformità con le normative Eurostat e prevenire effetti negativi sulla finanza pubblica, la redazione di tali contratti dovrà coinvolgere anche il Dipartimento della Ragioneria generale dello Stato.
PPP modifiche articolo 175 correttivo codice
Partenariato pubblico privato modifiche articolo 175 codice
Partenariato pubblico-privato attraverso le concessioni
Il partenariato pubblico-privato è un’operazione economica che può realizzarsi attraverso diversi ‘tipi’ contrattuali, tra i quali la figura eminente è la concessione, la cui disciplina è stata oramai armonizzata dal diritto europeo. Le norme in materia di concessioni sono la disciplina base, applicabile a tutte le operazioni di partenariato, in assenza di norme speciali. La concessione è caratterizzata da:
- un corrispettivo, coincidente con il diritto di gestire i lavori o servizi oggetto dei contratti e solo eccezionalmente accompagnato dal pagamento di un prezzo (art. 2, comma 1, lettera c) dell’allegato I.1);
- il trasferimento al concessionario di un rischio operativo legato alla realizzazione dei lavori o alla gestione dei servizi e comprende un rischio dal lato della domanda o dal lato dell’offerta o da entrambi. Per rischio dal lato della domanda si intende il rischio associato alla domanda effettiva di lavori o servizi che sono oggetto del contratto. Per rischio dal lato dell’offerta si intende il rischio associato all’offerta dei lavori o servizi che sono oggetto del contratto, in particolare il rischio che la fornitura di servizi non corrisponda al livello qualitativo e quantitativo dedotto in contratto (art. 177 comma 1).
Si precisa l’ambito applicativo della figura della concessione, in relazione alla classificazione delle opere suscettibili di realizzazione mediante strumenti alternativi all’appalto in 3 categorie:
- opere calde: dotate di una intrinseca capacità di generare reddito attraverso ricavi di utenza, in misura tale da ripagare i costi di investimento e di remunerare adeguatamente il capitale coinvolto nell’arco della vita della concessione;
- opere tiepide: pur avendo la capacità di generare reddito, non producono ricavi di utenza tali da ripagare interamente le risorse impiegate per la loro realizzazione, rendendo così necessario un contributo pubblico;
- opere fredde: il privato che le realizza e le gestisce fornisce direttamente servizi alla Pubblica Amministrazione e trae la propria remunerazione da pagamenti effettuati dalla stessa (ospedali, carceri, scuole, ecc.).
Che cos’è il PEF (Piano Economico Finanziario)?
Il Piano Economico-Finanziario (PEF) è lo strumento cardine per la pianificazione, la valutazione e la gestione delle concessioni pubbliche. Si tratta di un documento tecnico-finanziario che dettaglia in maniera analitica tutte le componenti economiche e finanziarie di un progetto, includendo costi di investimento, costi operativi, ricavi attesi, flussi di cassa e indicatori di sostenibilità economico-finanziaria.
Il PEF permette all’amministrazione concedente di verificare l’equilibrio economico-finanziario dell’iniziativa lungo l’intera durata della concessione, assicurando che i rischi, sia operativi sia legati alla domanda di mercato, siano correttamente allocati tra le parti. La redazione del PEF richiede competenze multidisciplinari, poiché integra elementi di ingegneria economico-finanziaria, gestione del rischio, programmazione temporale e normativa del settore pubblico, e costituisce la base per la valutazione tecnica dell’offerta e per eventuali interventi correttivi durante l’esecuzione del contratto.
Il ruolo strategico del PEF nelle concessioni: dalla pianificazione alla verifica dell’equilibrio economico
In un contesto di concessioni finalizzate alla gestione e valorizzazione di beni pubblici, il Piano Economico-Finanziario (PEF) assume un ruolo importante nella valutazione della sostenibilità dell’iniziativa. La sentenza del Consiglio di Stato 7127/2025 ha sollevato delle criticità sull’assegnazione di una concessione per un parco archeologico, contestando l’adeguatezza del PEF, che secondo la normativa avrebbe dovuto dettagliare in modo completo e analitico tutte le componenti economiche e finanziarie necessarie per la gestione futura del servizio.
La funzione del Piano Economico-Finanziario
È principio consolidato che la verifica di sostenibilità economico-finanziaria e la valutazione dell’offerta rientrino nell’ambito tecnico dell’amministrazione concedente, le cui determinazioni sono tendenzialmente insindacabili in sede giurisdizionale, salvo casi di palese e macroscopica irragionevolezza (cfr. Cons. Stato, V, 30 gennaio 2023, n. 1042).
Durante la fase istruttoria, la commissione designata dall’ente concedente deve accertare che l’equilibrio economico e finanziario dell’iniziativa sia mantenuto, assicurando simultaneamente sostenibilità finanziaria e convenienza economica. Ciò passa attraverso una corretta allocazione dei rischi, che può eventualmente includere interventi economici dell’ente concedente, e deve essere garantito lungo l’intero arco temporale della gestione.
Nel contesto delle concessioni, il fulcro del rapporto contrattuale è la remunerazione degli investimenti e dei servizi resi, ottenuta tramite il diritto del concessionario di gestire le opere e trattenere i ricavi derivanti dall’attività. Ne deriva che i servizi oggetto di concessione assumono una natura imprenditoriale, destinata a un mercato reale di utenti, trasferendo al concessionario il rischio legato all’alea della domanda e alla redditività dell’investimento.
Differenze tra concessione e appalto
La sentenza ribadisce che la concessione si distingue dall’appalto per la presenza di un rischio imprenditoriale intrinseco: il concessionario ottiene il corrispettivo attraverso la gestione dei servizi o delle opere, assumendosi la responsabilità dei ricavi e dei rischi connessi.
Al contrario, nell’appalto tradizionale la remunerazione è fissa e derivante direttamente dall’ente appaltante, senza alcuna componente legata alla domanda di mercato. Pertanto, il rischio associato alla concessione è aleatorio e imprevedibile, derivante dalla variabilità della domanda, elemento assente negli appalti.
Il PEF come strumento di gestione del rischio
Il PEF rappresenta lo strumento tecnico attraverso cui si distribuiscono rischi e responsabilità tra ente concedente e concessionario. La sua sostenibilità deve essere verificata alla luce delle norme economico-finanziarie e delle indicazioni contenute nella lex specialis della procedura di selezione.
La commissione giudicatrice valuta i dati del PEF secondo gli schemi tipici della verifica dell’anomalia, adattando i criteri utilizzati negli appalti alla specificità del rischio imprenditoriale connesso alla concessione. La verifica si concentra sull’adeguatezza della gestione e sulla capacità del concessionario di conseguire risultati economici compatibili con il mantenimento dell’equilibrio finanziario e della redditività.
Secondo la giurisprudenza, il PEF deve dimostrare concretamente la capacità del concessionario di sostenere economicamente l’iniziativa, garantendo la gestione continuativa e proficua dei servizi per tutta la durata contrattuale (cfr. Cons. Stato, V, 10 febbraio 2010, n. 653; 4 febbraio 2022, n. 795).
Il Consiglio di Stato ha respinto il ricorso, sottolineando che contestare un PEF non significa automaticamente invalidare le valutazioni della commissione: è necessario dimostrare errori palesi e macroscopici nella valutazione dell’equilibrio economico-finanziario. Nel caso esaminato, le obiezioni riguardavano esclusivamente i contenuti documentali del PEF, senza fornire elementi tali da consentire al giudice di sostituirsi alla commissione nella verifica della sostenibilità economico-finanziaria.
Per un professionista, un Piano Economico-Finanziario non è solo un documento, ma il cuore del progetto. Per redigerlo con la precisione richiesta dalla legge e dimostrare la vera sostenibilità, non affidarti a strumenti improvvisati. Scopri come gestire ogni aspetto economico del tuo progetto, dai computi metrici alla contabilità dei lavori, grazie al software capitolati speciali.
Partenariato Pubblico-Privato: la guida RGS alla simulazione dei Piani Economico-Finanziari
Il ricorso allo strumento del partenariato, nelle sue varie forme, richiede che l’Amministrazione pubblica proceda ad alcune necessarie verifiche prima di inserire un’opera negli strumenti di programmazione, o prima dichiarare la pubblica utilità di opere per le quali soggetti privati hanno presentato delle proposte.
Per supportare le Pubbliche Amministrazioni nella fase di analisi e valutazione nella realizzazione di progetti in Partenariato Pubblico-Privato (PPP), la Ragioneria Generale dello Stato ha pubblicato un nuovo modello operativo per una simulazione dei Piani Economico-Finanziari (PEF).
Il modello è disponibile in due versioni – per opere “fredde” (a carico della PA) e “calde” (a tariffazione sugli utenti), con rispettivi vi template, sotto forma di cartella di lavoro Excel con macro attive,
I template guidano l’utente nell’inserimento dei dati e delle informazioni di base per lo sviluppo dei piani economico finanziari e , grazie ad una struttura user friendly, permettono di valorizzare il canone di disponibilità, per le opere fredde, ovvero il canone concessorio, per le opere calde, permettendo così all’Amministrazione di indagare e verificare le variabili finanziarie sottostanti i PEF e le ricadute dell’ operazione di partenariato pubblico privato sul proprio bilancio pluriennale.
Sono qui disponibili le relazioni illustrative (una per le opere calde e una per le opere fredde) che evidenziano finalità, presupposti e modalità di utilizzo dei template in excel.
I template, invece, sono resi disponibili alle Pubbliche Amministrazioni dietro espressa richiesta ai seguenti indirizzi: assistenza.portaleppp@mef.gov.it francesco.landi@mef.gov.it

Partenariato Pubblico-Privato: approfondimenti
Quando un PEF può rendere insostenibile una proposta di partenariato?
Consiglio di Stato 6836/2026
Il Consiglio di Stato chiarisce che un PEF può risultare non sostenibile se l’aumento dei costi e del contributo pubblico compromette la copertura finanziaria. Nel confronto tra PPP e appalto tradizionale, il Public Sector Comparator (PSC) è uno strumento utile per il Value for Money, ma non costituisce una metodologia obbligatoria. La scelta del metodo di valutazione rientra nella discrezionalità tecnica dell’amministrazione, salvo evidenti errori o illogicità. PEF e matrice dei rischi devono essere coerenti, verificando l’effettivo trasferimento del rischio operativo al concessionario. Le modifiche richieste durante l’istruttoria non creano, per il promotore, un affidamento tutelabile alla conclusione positiva del project financing. Leggi l’approfondimento dedicato alla sentenza.
Parere ANAC 57/2026: un ente può cedere beni a privati che superino i costi della realizzazione dei lavori?
Il Parere n. 57/2026 dell’ANAC stabilisce che, nei PPP, la cessione di immobili pubblici al privato deve essere strettamente proporzionata al costo delle opere da realizzare. Il valore dei beni ceduti non può eccedere quello dei lavori, né essere compensato con opere aggiuntive o quote sugli utili futuri. Un’eccedenza di valore altera l’equilibrio economico e trasferisce di fatto il rischio operativo sull’amministrazione. Il principio tutela l’interesse pubblico, evitando operazioni speculative e garantendo congruità e trasparenza nelle permute immobiliari. Leggi l’approfondimento.
Come costituire una Comunità energetica in partenariato pubblico-privato
La Ragioneria Generale dello Stato ha pubblicato un modello operativo per supportare le Pubbliche Amministrazioni nella realizzazione di progetti di Comunità Energetiche Rinnovabili (CER).
Oltre all’inquadramento giuridico delle CER e alla rassegna delle molteplici forme di incentivo e contributo pubblico cui la CER o i suoi membri possono accedere, la guida si concentra sui casi in cui esse vengono realizzate attraverso modelli di partenariato pubblico-privato (PPP) o concessione.
L’obiettivo è fornire un modello organizzativo per la costituzione e la gestione delle CER in PPP a partire dall’analisi dei rischi operativi e dall’analisi dei profili di contabilizzazione on-off balance.
Si esaminano, pertanto, le implicazioni normative, economiche e contabili dell’utilizzo del PPP e l’importanza di un’adeguata allocazione dei rischi e di una motivazione analitica delle scelte della PA per garantire la sostenibilità finanziaria dell’iniziativa.
Ampio spazio è dedicato anche alla costituzione e alle modalità di funzionamento delle CER a partecipazione pubblica, all’autonomia giuridica che le caratterizza e ai ruoli interni alle CER – dai consumer ai prosumer – e alle attività integrative che le comunità possono svolgere, come interventi di efficientamento energetico, installazione di colonnine di ricarica elettrica o altri servizi a valore aggiunto, purché in coerenza con le finalità mutualistiche.
Contratto-tipo di rendimento energetico per il Partenariato Pubblico-Privato
Il Consiglio dell’ANAC, nella seduta del 17 luglio 2024, ha approvato il Contratto-tipo di rendimento energetico o di prestazione energetica (Energy Performance Contract) per gli edifici pubblici, offrendo alle Pubbliche Amministrazioni uno strumento utile per attuare progetti nell’ambito del Partenariato Pubblico-Privato (PPP).
Il contratto-tipo EPC (Energy Performance Contract) è il risultato del lavoro di un tavolo interistituzionale, guidato dal Dipartimento della Ragioneria Generale dello Stato. Hanno partecipato alla sua elaborazione enti come ANAC, ENEA, il DIPE (Dipartimento per la Programmazione e il Coordinamento della Politica Economica della Presidenza del Consiglio dei Ministri), Istat, Corte dei Conti, Agenzia per la Coesione Territoriale, Fondazione Ifel e Università Bocconi.
Lo strumento è pensato per semplificare e standardizzare la stipula di contratti di efficientamento energetico da parte delle amministrazioni pubbliche, garantendo conformità con il modello di partenariato pubblico-privato. È una forma specifica di PPP che coinvolge una cooperazione tra una PA e un soggetto privato, spesso una ESCO (Energy Service Company), per raggiungere obiettivi di risparmio energetico in edifici pubblici. In questo schema, l’operatore privato si occupa della progettazione, realizzazione e finanziamento degli interventi di efficientamento, mentre la PA si impegna a corrispondere un canone per il servizio reso. Tale pagamento è generalmente collegato alla durata del contratto e al raggiungimento dei risultati concordati.
Sebbene l’adozione del contratto tipo EPC non sia obbligatoria, esso rappresenta un riferimento significativo per le PA. Per migliorarne l’utilizzo, il CNI ha suggerito l’aggiunta di uno schema standard per il Piano Economico Finanziario (PEF), che faciliterebbe il confronto tra diverse proposte progettuali.
Partenariato pubblico-privato: pareri ANAC e MIT
Parere ANAC 49/2026: Partenariato Pubblico Privato, varianti migliorative sempre ammesse
Nel project financing, le varianti migliorative al PFTE sono sempre ammissibili, anche se non espressamente previste dalla lex specialis, poiché rappresentano l’essenza collaborativa del PPP. Esse costituiscono la base per l’attribuzione dei punteggi premiali nelle gare con criterio OEPV, purché non alterino oggetto e finalità dell’opera. La pubblicità legale dei bandi è oggi garantita dalla BDNCP, che sostituisce la GURI, assolvendo agli obblighi normativi. La stazione appaltante può indicare criteri tecnici generali: le proposte migliorative sono valutabili come elementi qualitativi grazie alle competenze del privato. Leggi l’approfondimento.
Parere ANAC 27/2024: è possibile pagare un appalto con beni materiali solo nel partenariato pubblico-privato
Un Comune non può assegnare la realizzazione di un parcheggio pubblico multipiano pagando l’appaltatore in parte in denaro e in parte in beni immobili, trasferendogli la proprietà di un immobile comunale. Il nuovo Codice non lo prevede più per i contratti d’appalto, ma solo all’interno del partenariato pubblico-privato.
Lo ha chiarito Anac con il Parere in funzione consultiva n. 27, approvato dal Consiglio dell’Autorità il 5 giugno 2024. La richiesta di parere è venuta da un comune della provincia di Verbania, intenzionato a procedere all’acquisto di un opificio dismesso adiacente al centro storico della città, al fine di realizzare un parcheggio pubblico multipiano, mediante affidamento in appalto dei lavori di adeguamento e trasformazione dell’immobile stesso. L’Amministrazione comunale chiedeva all’Autorità “se il corrispettivo dovuto all’appaltatore per detti lavori, poteva essere corrisposto in parte in denaro, in parte mediante trasferimento della proprietà di un immobile comunale; e se tale immobile poteva essere costituito proprio da alcune parti dell’opificio, da cedere prima o dopo l’esecuzione dei lavori, al fine di consentire all’appaltatore la realizzazione di autorimesse da alienare a terzi”.
Anac nella sua risposta ha precisato “che il legislatore, con la previsione dell’art. 202 del d.lgs. 36/2023 (in continuità con il previgente Codice) ha voluto limitare il ricorso allo schema negoziale in esame, esclusivamente nell’ambito dei contratti di PPP e non prevederlo più (come nel d.lgs. 163/2006) anche nell’ambito dei contratti d’appalto“.
L’importanza della digitalizzazione nel partenariato pubblico-privato
La stretta collaborazione tra il settore privato e la Pubblica Amministrazione è fondamentale per lo sviluppo economico italiano. Questo partenariato consente di avviare progetti infrastrutturali e servizi innovativi, unendo l’efficienza gestionale del settore privato con il coordinamento e le garanzie del settore pubblico. Tali sinergie favoriscono non solo la rapida realizzazione di opere di grande importanza, ma anche la condivisione dei rischi e delle risorse, incentivando ulteriori investimenti e innovazioni. In questa ottica gioca un ruolo fondamentale la digitalizzazione. Adottare tecnologie digitali basate sul cloud significa velocizzare i processi, garantendo la trasparenza in ogni fase, con il conseguente miglioramento dell’accesso ai servizi per cittadini ed imprese.
Nello specifico, la digitalizzazione richiede:
- alle pubbliche amministrazioni l’uso di piattaforme online per la gestione documentale e ambienti di condivisione dati BIM-oriented;
- alle stazioni appaltanti di adempiere entro al 2025 all’obbligo di appalti BIM;
- ai tecnici e alle imprese software aggiornati e pronti a rispondere alle prescrizioni del nuovo codice appalti in materia di progettazione, contabilità lavori, capitolati speciali, piani di manutenzione.
FAQ Partenariato pubblico privato
Quali sono i principali rischi operativi che vengono trasferiti alla parte privata nel PPP?
Nel partenariato pubblico-privato, il rischio operativo riguarda la realizzazione dei lavori e la gestione dei servizi; esso è allocato alla parte privata che si assume la responsabilità di affrontare eventuali imprevisti o inefficienze.
Quali strumenti sono previsti dal nuovo codice appalti per incentivare la partecipazione delle imprese alle gare PPP?
Tra gli strumenti figurano il programma triennale delle esigenze pubbliche, la valutazione preliminare di convenienza e fattibilità, il parere del CIPESS, la nomina del responsabile unico del progetto e il monitoraggio da parte della Presidenza del Consiglio dei ministri.
In che modo il nuovo codice appalti disciplina la finanza di progetto all’interno dei contratti di concessione?
Il codice la inserisce come un capitolo interno alla disciplina della concessione, con norme specifiche per aggiudicazione ed esecuzione, prevedendo la società di progetto (società di scopo) e regolando obbligazioni e responsabilità.
Come viene garantita la trasparenza nelle procedure di manifestazione di interesse per i progetti PPP?
L’ente concedente deve pubblicare nella sezione “Amministrazione trasparente” tutte le informazioni necessarie per la predisposizione delle proposte, assicurando così visibilità e rispetto del principio di trasparenza.
Qual è la differenza principale tra partenariato pubblico-privato di tipo contrattuale e di tipo istituzionale?
Il tipo contrattuale riguarda contratti tra pubblico e privato per la realizzazione di opere o servizi, mentre il tipo istituzionale prevede la creazione di un ente partecipato congiuntamente da entrambe le parti per gestire l’operazione.
Il DIPE pubblica la V edizione della guida al Partenariato Pubblico Privato
100 domande e 100 risposte per dissipare i dubbi su un istituto complesso e fornire chiarimenti sui vincoli contabili, sulla valutazione dei rischi e sul ruolo dei diversi organismi coinvolti!
Il Dipartimento per la Programmazione e il Coordinamento della Politica Economica (DIPE) ha diffuso la quinta edizione della guida dedicata al Partenariato Pubblico Privato, un manuale strutturato in 100 domande e risposte pensato per amministrazioni pubbliche e operatori economici.
L’aggiornamento recepisce le novità introdotte dal D.Lgs. 209/2024, il Correttivo al Codice dei contratti pubblici. La guida tiene conto delle previsioni legate al PNRR (art. 18-bis del D.L. 36/2022) e delle decisioni Eurostat relative alla classificazione contabile dei contratti di PPP.
Il documento offre un supporto pratico a chi si confronta con la complessità normativa e gestionale del PPP, fornendo chiarimenti sui vincoli contabili, sulla valutazione dei rischi e sul ruolo dei diversi organismi coinvolti, in particolare DIPE e NARS. L’intervento normativo del 2024 ha reso necessaria una revisione complessiva della guida, al fine di garantire maggiore chiarezza applicativa in un contesto in cui il partenariato è sempre più utilizzato per realizzare infrastrutture e servizi con il contributo di capitali e competenze private.
Il manuale si articola in forma di FAQ, per agevolare la consultazione e risolvere i quesiti più frequenti. Le domande sono suddivise in otto sezioni principali:
- ruoli e competenze di DIPE e NARS;
- caratteristiche generali del PPP e distribuzione dei rischi;
- programmazione, progettazione e affidamento delle opere;
- finanza di progetto, iniziativa privata e diritto di prelazione;
- gestione del contratto (varianti, subentri, revisione e risoluzione);
- partenariati speciali (impianti sportivi, EPC, leasing, comunità energetiche);
- analisi economico-finanziaria (equilibrio, sostenibilità e bancabilità);
- regole di contabilizzazione secondo Eurostat (on/off balance, ITAS-6).
La nuova edizione della guida rappresenta un punto di riferimento indispensabile per funzionari pubblici, RUP, progettisti, consulenti e imprese. La forma a domande e risposte, chiara ma tecnicamente rigorosa, consente di tradurre le norme in istruzioni pratiche.
- le stazioni appaltanti possono utilizzarla per impostare correttamente le procedure, valutare i rischi e capire quando siano necessari i pareri obbligatori;
- gli enti concedenti trovano un supporto per garantire coerenza con il principio del risultato e trasparenza nei rapporti con i privati;
- gli operatori economici vi leggono una guida utile a interpretare le logiche della pubblica amministrazione e a strutturare proposte bancabili;
- tecnici e consulenti dispongono di un linguaggio condiviso e di una struttura metodologica per gestire tutte le fasi di vita di un contratto di partenariato
Il nuovo Codice Appalti rende sempre più centrale la capacità di pianificare, monitorare e gestire in modo trasparente ogni fase di un progetto in partenariato pubblico-privato. Strumenti digitali integrati e conformi alla normativa permettono di ridurre rischi, velocizzare procedure e garantire tracciabilità completa. Chi si occupa di lavori pubblici e PPP non può più prescindere da piattaforme che consentano di gestire in un unico ambiente programmazione, contabilità, documentazione e manutenzione, come il software BIM management: la chiave per trasformare gli obblighi normativi in opportunità di efficienza e collaborazione.

Indirizzo articolo: https://biblus.acca.it/partenariato-pubblico-privato-nuovo-codice-appalti/


