
Nota di credito: cos’è, come si fa e quando si emette
La nota di credito è un documento contabile che serve a rettificare l'importo di una fattura. Scopri quando si emette e come si fa

Nella fatturazione elettronica errori o circostanze impreviste possono sorgere anche dopo l’invio di una fattura. Affrontare tali situazioni richiede un’adeguata procedura di correzione e, se necessario, il recupero dell’IVA associata a una riduzione dell’importo imponibile. La soluzione a questi scenari è rappresentata dalle cosiddette note di variazione, che vengono classificate in note di credito o di debito a seconda della natura della modifica da apportare alla fattura precedentemente emessa.
Indice
Cosa si intende per nota di credito?
La nota di credito, denominata anche nota di accredito, è un documento che si emette per correggere o annullare una fattura errata; di converso, la nota di debito (al pari di una fattura) viene utilizzata per integrare valori di imponibile e/o IVA. L’emissione della nota di credito permette quindi di effettuare lo storno parziale o totale della fattura errata per poi procedere, se necessario, alla creazione di una nuova fattura, in modo da evitare errori nella liquidazione dell’IVA.

Nota di credito – FacTus
Differenza tra nota di credito e nota di debito
La nota di credito e la nota di debito sono entrambe definibili note di variazione. Quello che le contraddistingue è la tipologia di variazione che inducono.
La nota di credito agisce in rettifica di precedenti importi fatturati (imponibili e/o IVA); in sostanza, quando si verifica un errore che comporta un importo eccessivo o errato nella fattura originaria, la nota di credito viene emessa per rettificare tale importo.
La nota di debito, invece, attesta una variazione in aumento dell’importo precedentemente addebitato in una fattura. Se, ad esempio, si verifica che per importi precedentemente fatturati occorre addebitare ulteriori oneri accessori, la nota di debito viene emessa per riflettere questa correzione. Quindi, al contrario della nota di credito, la nota di debito comporta un aumento dell’importo.
Nota di credito esempio
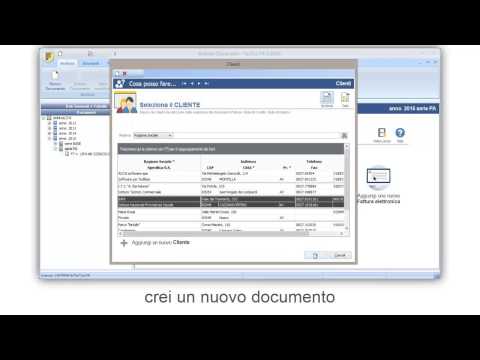
Nel video sottostante puoi vedere praticamente come compilare, con il software per la fatturazione elettronica, una nota di credito la cui procedura di emissione è analoga a quella di una fattura in cui viene creato un file elettronico (.XML) ed inviato al cliente e/o fornitore tramite il Sistema di Interscambio.
Quando si emette?
Le situazioni più comuni in cui una nota di credito può essere emessa sono:
- errata fatturazione: l’emissione di una nota di credito è fondamentale quando si verificano errori nella fatturazione, come ad esempio un calcolo errato dell’imponibile o dell’IVA, oppure quando dati errati vengono inclusi nella fattura;
- accordo tra le parti: un’altra circostanza che può richiedere l’emissione di una nota di credito è un accordo concordato tra le parti coinvolte. Ad esempio, se il cliente e il fornitore dell’edilizia si accordano per applicare uno sconto o un abbuono dopo che la fattura è stata emessa, la nota di credito viene utilizzata per riflettere questa modifica concordata;
- risoluzione o rescissione del contratto: se un contratto edilizio viene risolto o annullato, o se viene dichiarata la nullità del contratto, è spesso necessario emettere una nota di credito per regolare i conti tra le parti;
- mancato pagamento totale o parziale: se il cliente non paga integralmente una fattura o paga solo una parte dell’importo dovuto a causa di procedure concorsuali o esecutive, è possibile emettere una nota di credito per regolare l’importo effettivo da riscuotere.
I tempi per emettere una nota di credito
Come precisato dall’Agenzia delle Entrate sulla Circolare numero 77/E/2000, l’emissione di una nota di credito è facoltativa e non sempre possibile, in quanto il legislatore ha previsto alcune limitazioni nel caso in cui la variazione avvenga in conseguenza di fatti imputabili al soggetto attivo emittente: le condizioni per poter procedere con l’emissione del documento e con il conseguente recupero dell’imposta sono individuate dall’art. 26 comma 2 del D.P.R. 633/72.
Più nello specifico, il legislatore fa una distinzione di massima tra due ipotesi di emissione della nota di credito:
- il caso in cui la variazione in diminuzione dipenda da una causa già prevista dagli accordi negoziali originali (comma 2 dell’art. 26): per questa situazione non sono previste limitazioni temporali per l’emissione del documento rettificativo;
- il caso in cui la variazione sia conseguenza del sopravvenuto accordo tra le parti o da un errore del contribuente (comma 3 dell’articolo 26): in questo caso è previsto il limite temporale di un anno dall’emissione della fattura originaria per l’emissione del nuovo documento rettificativo.
Le situazioni per cui è possibile emettere nota di credito senza limitazioni temporali sono disciplinate dal comma 2 dell’art. 26 del D.P.R. 633/72, e sono:
- l’obbligo derivante da disposizioni di legge;
- la successiva applicazione di sconti o abbuoni contrattualmente previsti;
- la dichiarazione di nullità, l’annullamento, la rescissione del contratto;
- la risoluzione, il recesso, la revoca del contratto;
- il mancato pagamento totale o parziale della fattura in conseguenza di procedure concorsuali o di procedure esecutive rimaste infruttuose.
Le situazioni per cui è possibile emettere la nota di credito entro un anno dall’emissione della fattura sono disciplinate dal comma 3 dell’art. 26 del D.P.R. 633/72 e in generale si riferiscono a tutto ciò che genericamente possa essere ricondotto al sopravvenuto accordo tra le parti. Nello specifico:
- la successiva applicazione di sconti o abbuoni non previsti contrattualmente;
- inesattezze nella fatturazione.
Va precisato che, anche nei casi in cui la nota di credito può essere emessa senza limitazioni temporali, il diritto alla detrazione dell’IVA può comunque essere esercitato al massimo con la dichiarazione annuale relativa all’anno in cui si è verificato il presupposto per la variazione.
L’emissione della nota di credito è da escludere nel caso in cui per l’operazione originaria sia stato emesso uno scontrino fiscale, in quanto l’emissione della fattura costituisce requisito fondamentale per l’effettuazione di variazioni ai sensi dell’art. 26 del D.P.R. 633/72.
Come fare una nota di credito
La compilazione di una nota di credito è un processo fondamentale che richiede attenzione ai dettagli e precisione per garantire la corretta rettifica di una fattura già emessa. Una nota di credito deve includere:
- numero del documento;
- data del documento;
- dati del soggetto emittente;
- dati del soggetto destinatario;
- imponibile da stornare;
- eventuale IVA da stornare;
- eventuali riferimenti accessori (ad es., richiamo alla fattura originaria).
La nota di credito deve essere emessa in formato elettronico oppure, facoltativamente, in formato cartaceo (determinati forfettari e soggetti agevolati). Se il soggetto IVA rientra tra i soggetti obbligati alla fatturazione elettronica anche la nota di credito dovrà essere elettronica. In virtù di quanto detto, anche la nota di credito dovrà essere inviata al Sistema di Interscambio (SdI). Con il software fatturazione elettronica puoi inviare la nota di credito tramite la tua PEC.

Invio sistema interscambio – FacTus

Indirizzo articolo: https://biblus.acca.it/nota-di-credito-cose-come-si-fa-quando-si-emette/


