

Locazioni brevi: normativa, requisiti edilizi e cedolare secca
Locazioni brevi 2026: normativa, requisiti edilizi, destinazione d'uso, CIN, sicurezza e vincoli regionali e comunali, cedolare secca al 21% e 26%

Le locazioni brevi sono contratti di affitto di immobili abitativi di durata non superiore a 30 giorni, disciplinati dall’art. 4 del D.L. 50/2017.
Oltre alle regole fiscali sulla cedolare secca, chi intende affittare un immobile deve verificare la conformità edilizia e urbanistica, i requisiti igienico-sanitari e di sicurezza, l’obbligo del CIN e le disposizioni regionali e comunali. Dal 2026, la gestione non imprenditoriale è soggetta alla soglia di due appartamenti per periodo d’imposta.
Ecco cosa sapere.
Indice
- Che cos’è un contratto di locazione breve
- Quali norme disciplinano le locazioni brevi in Italia?
- Quali requisiti edilizi e urbanistici deve rispettare un immobile destinato a locazioni brevi?
- Quali requisiti igienico-sanitari devono essere rispettati?
- Quali requisiti di sicurezza devono avere gli impianti?
- Per le locazioni brevi serve il cambio di destinazione d’uso?
- Quali sono le differenze regionali nei requisiti urbanistici delle locazioni brevi?
- I Comuni possono limitare le locazioni brevi?
- Serve la SCIA per svolgere attività di locazione breve?
- Il condominio può vietare le locazioni brevi?
- Cosa prevede la normativa europea sugli affitti brevi? Che cos’è l’Affordable Housing Act?
- Come funziona la cedolare secca sugli affitti brevi
- Come funziona la ritenuta applicata dagli intermediari?
- FAQ sulle locazioni brevi
Che cos’è un contratto di locazione breve
Il contratto di locazione breve è un contratto di locazione di immobile a uso abitativo, di durata non superiore a 30 giorni, stipulato da persone fisiche al di fuori dell’esercizio di attività d’impresa.
Il contratto di locazione breve può avere ad oggetto, unitamente alla messa a disposizione dell’immobile abitativo, la fornitura di biancheria e la pulizia dei locali, nonché altri servizi come, ad esempio, la fornitura di utenze, wi-fi, aria condizionata, che risultano strettamente connessi all’utilizzo dell’immobile, incidendo sull’ammontare del canone o del corrispettivo.
Per riassumere, dunque, la locazione breve presenta alcune caratteristiche essenziali:
- durata contrattuale non superiore a 30 giorni;
- immobile destinato a uso abitativo, comprese eventuali pertinenze (ai fini della cedolare secca, il riferimento è alle categorie catastali abitative da A/1 ad A/11, esclusa A/10, relativa agli uffici);
- contratto stipulato da persone fisiche al di fuori dell’attività d’impresa;
- possibilità di locare l’intera abitazione oppure singole stanze;
- ammissibilità dei servizi strettamente collegati all’utilizzo dell’immobile;
- libertà di determinazione del canone tra le parti.
Possono rientrare nella disciplina fiscale anche le sublocazioni e i contratti onerosi conclusi dal comodatario, purché ricorrano i presupposti previsti dalla normativa.
Le locazioni brevi sono sempre locazioni turistiche?
La locazione breve è definita principalmente dalla durata del contratto e dai suoi presupposti fiscali, mentre la locazione turistica si caratterizza per la finalità del soggiorno. I due concetti possono coincidere, ma non sono equivalenti.
Un contratto di 15 giorni, ad esempio, può soddisfare esigenze di vacanza, studio o lavoro temporaneo.
Le locazioni esclusivamente turistiche trovano un riferimento specifico nell’articolo 53 del D.Lgs. 79/2011, che rinvia alle disposizioni del Codice civile.
La finalità turistica può riguardare anche soggiorni superiori a 30 giorni. In questa ipotesi non si applica automaticamente lo specifico regime fiscale delle locazioni brevi previsto dall’art. 4 del D.L. 50/2017 e occorre esaminare il contratto e i relativi adempimenti.
Qual è la differenza tra locazione breve, locazione turistica e casa vacanze?
| Tipologia | Caratteristiche | Disciplina |
| Locazione breve | Contratto fino a 30 giorni con i requisiti di legge | Art. 4 D.L. 50/2017 |
| Locazione turistica | Affitto per esigenze temporanee di turismo | Art. 53 D.Lgs. 79/2011 e Codice civile |
| Casa e appartamento per vacanze (CAV) | Attività ricettiva extralberghiera | Normativa regionale applicabile |
| B&B | Ospitalità con servizi ricettivi previsti dalla disciplina locale | Leggi e regolamenti regionali |
| Locazione abitativa ordinaria | Contratto destinato a esigenze abitative secondo la disciplina applicabile | Legge 431/1998 e Codice civile |
La distinzione assume particolare rilevanza quando l’attività comprende prestazioni tipiche delle strutture ricettive, oppure quando una legge regionale attribuisce una specifica classificazione alle diverse forme di ospitalità.
Quando è obbligatorio registrare un contratto di locazione breve?
Il contratto di locazione breve non è normalmente soggetto a registrazione quando la durata complessiva non supera 30 giorni nell’anno con lo stesso conduttore, secondo i criteri previsti dalla disciplina dell’imposta di registro.
La regola deve essere distinta dalla durata del singolo soggiorno: più contratti tra le stesse parti possono rendere necessario valutare il superamento della soglia annuale.
Per i contratti che superano i limiti di esenzione è necessario esaminare gli obblighi di registrazione secondo il D.P.R. 131/1986.
Resta comunque consigliabile predisporre un contratto scritto, con indicazione delle parti, dell’immobile, del periodo di godimento e del corrispettivo.
Quali comunicazioni deve effettuare il locatore? Quando devono essere comunicati gli ospiti alla Questura?
Chi concede un’abitazione in locazione breve deve considerare gli obblighi di pubblica sicurezza e, quando applicabili, quelli statistici e amministrativi regionali.
La comunicazione delle generalità degli alloggiati avviene attraverso le procedure previste dall’articolo 109 del Testo Unico delle Leggi di Pubblica Sicurezza, R.D. 773/1931, e dalla relativa disciplina applicativa.
L’obbligo interessa anche le locazioni inferiori a 30 giorni, secondo l’art. 19-bis del D.L. 113/2018.
Il locatore deve rispettare le modalità e le tempistiche previste per la trasmissione dei dati attraverso il servizio Alloggiati Web, nonché le disposizioni vigenti sull’identificazione degli ospiti.
È necessario comunicare le presenze turistiche?
Possono sussistere obblighi di rilevazione dei flussi turistici previsti dalle normative regionali, da adempiere attraverso i sistemi messi a disposizione dagli enti competenti.
L’eventuale imposta di soggiorno, ove istituita, deve essere gestita nel rispetto della disciplina statale e del regolamento comunale.
Il CIN, la comunicazione alla Questura, i dati statistici e l’imposta di soggiorno sono adempimenti differenti: l’assolvimento di uno non sostituisce automaticamente gli altri.
Quali norme disciplinano le locazioni brevi in Italia?
La normativa sulle locazioni brevi non è contenuta in un’unica legge. La disciplina deriva dal coordinamento tra disposizioni civilistiche, fiscali, turistiche, edilizie, urbanistiche e di pubblica sicurezza, alle quali si aggiungono le disposizioni regionali e comunali.
Il D.L. 50/2017 costituisce il principale riferimento per individuare il contratto di locazione breve ai fini fiscali. Non rappresenta, tuttavia, una disciplina esaustiva delle condizioni edilizie e urbanistiche che permettono di utilizzare legittimamente un appartamento.
Per gli aspetti contrattuali è necessario considerare il Codice civile e le leggi speciali sulle locazioni. Per i requisiti fisici e funzionali degli immobili, invece, assumono rilievo il Testo Unico Edilizia, i regolamenti edilizi e le normative locali.
| Riferimento normativo | Ambito |
| Codice civile, artt. 1571 e seguenti | Contratto di locazione e obblighi delle parti |
| Legge 392/1978 | Disciplina di alcune locazioni, prevalentemente non abitative |
| Legge 431/1998 | Locazioni abitative ed esclusione di quelle esclusivamente turistiche |
| D.Lgs. 79/2011, art. 53 | Locazioni a esclusiva finalità turistica |
| D.L. 50/2017, art. 4 | Definizione fiscale delle locazioni brevi e imposizione |
| D.L. 145/2023, art. 13-ter | CIN, adempimenti e requisiti di sicurezza |
| D.P.R. 380/2001 | Disciplina edilizia, destinazioni d’uso e agibilità |
| D.M. 5 luglio 1975 | Requisiti igienico-sanitari delle abitazioni, secondo l’ambito di applicazione vigente |
| D.M. 37/2008 | Sicurezza e conformità degli impianti |
| Legge 199/2025, art. 1, comma 17 | Soglia di due appartamenti dal 2026 |
| Regolamento (UE) 2024/1028 | Raccolta e condivisione dei dati sulle locazioni di breve durata |
Quali competenze spettano a Stato, Regioni e Comuni?
La disciplina delle locazioni brevi coinvolge diversi livelli di governo.
Lo Stato regola gli aspetti contrattuali attraverso la competenza esclusiva sull’ordinamento civile, prevista dall’art. 117, comma 2, lettera l), della Costituzione.
Le Regioni esercitano competenze legislative in materia di turismo e possono disciplinare classificazioni, obblighi amministrativi e requisiti tecnici nei limiti costituzionali.
I Comuni intervengono attraverso gli strumenti urbanistici, i regolamenti edilizi e gli altri poteri attribuiti dalla legislazione vigente.
Il governo del territorio appartiene alla materia di legislazione concorrente tra Stato e Regioni, ai sensi dell’art. 117, comma 3, della Costituzione. I Comuni esercitano le rispettive funzioni amministrative secondo la normativa statale e regionale.
Il risultato è un sistema articolato: la validità civilistica del contratto non coincide necessariamente con la legittimità edilizia dell’immobile o con il rispetto degli obblighi amministrativi richiesti per l’attività.
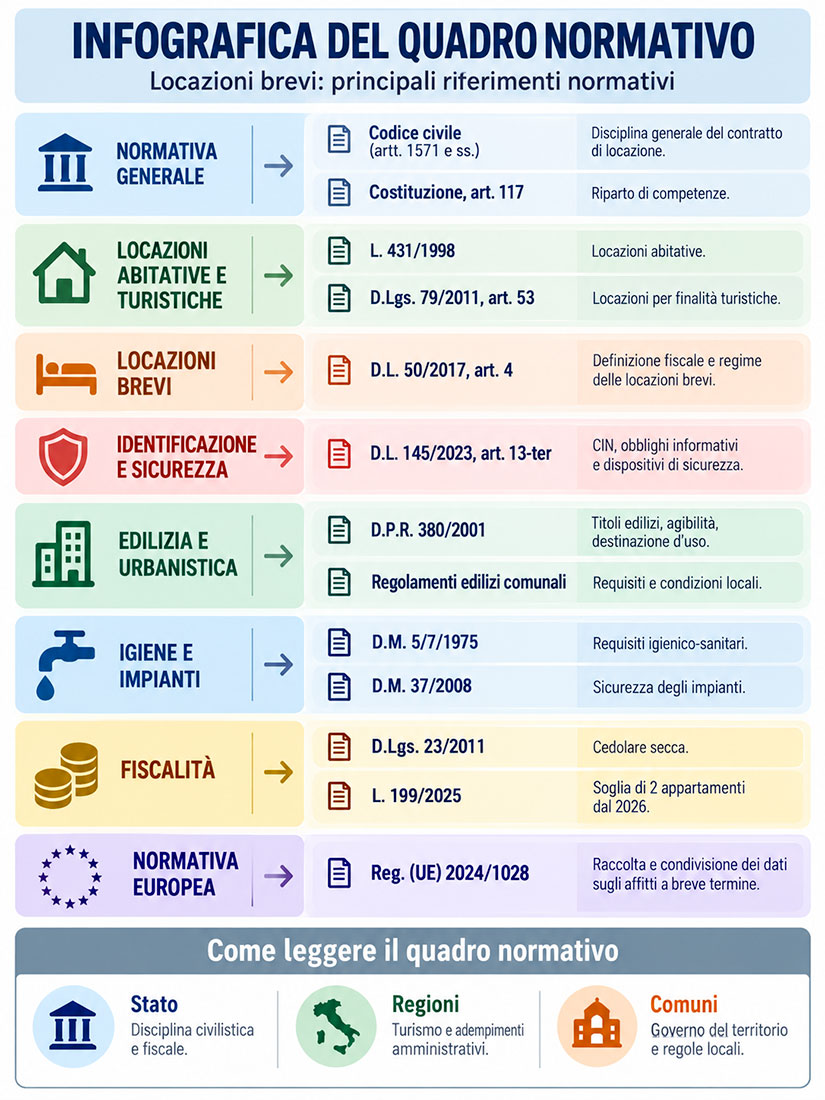
Gerarchia visiva delle fonti: Stato, Regioni, Comuni, normativa edilizia e disciplina fiscale.
Quali requisiti edilizi e urbanistici deve rispettare un immobile destinato a locazioni brevi?
Gli immobili utilizzati per locazioni brevi devono rispettare le norme edilizie, urbanistiche, igienico-sanitarie e di sicurezza applicabili alle abitazioni, insieme agli eventuali requisiti specifici stabiliti dalle disposizioni territoriali.
Il contratto di affitto e l’ottenimento del CIN non sanano eventuali irregolarità edilizie dell’appartamento.
Prima di destinare un immobile alle locazioni brevi è opportuno verificare la sua situazione tecnico-amministrativa, anche mediante un professionista abilitato.
Quali controlli edilizi sono necessari?
La prima verifica riguarda la regolarità urbanistico-edilizia dell’unità immobiliare.
Occorre confrontare lo stato effettivo dei luoghi con la documentazione amministrativa disponibile: titolo edilizio originario, eventuali successive varianti, titoli relativi a interventi di ristrutturazione e altri documenti rilevanti per ricostruire lo stato legittimo dell’immobile.
Il riferimento generale è l’articolo 9-bis del D.P.R. 380/2001.
Particolare attenzione va riservata a situazioni come la trasformazione di locali accessori in ambienti abitabili, la realizzazione di suddivisioni interne non autorizzate o l’utilizzo per il pernottamento di spazi privi dei requisiti prescritti.
L’accatastamento non costituisce, da solo, prova della conformità edilizia. La destinazione catastale e la destinazione urbanistica appartengono a piani diversi e devono essere esaminate separatamente.
Verifiche preliminari sull’immobile
- Legittimità edilizia e stato legittimo dell’unità immobiliare
- Compatibilità urbanistica della destinazione d’uso
- Agibilità e requisiti igienico-sanitari applicabili
- Conformità e sicurezza degli impianti
- Dotazioni antincendio e rilevazione dei gas
- Prescrizioni regionali, comunali e condominiali
È obbligatoria l’agibilità per un appartamento destinato agli affitti brevi?
L’immobile destinato a locazioni brevi deve possedere i requisiti di sicurezza, igiene, salubrità e funzionalità richiesti dalla normativa edilizia applicabile. L’agibilità è disciplinata dall’articolo 24 del D.P.R. 380/2001; obblighi documentali e verifiche concrete dipendono dalla situazione dell’edificio.
La segnalazione certificata di agibilità attesta, alle condizioni previste dalla legge, la sussistenza dei requisiti necessari per l’utilizzo dell’immobile.
L’eventuale assenza di un documento di agibilità non deve essere confusa automaticamente con una dichiarazione di inabitabilità. Occorre valutare l’epoca di costruzione, i titoli edilizi, gli interventi effettuati e la disciplina applicabile.
Per l’utilizzo turistico di un’abitazione possono inoltre trovare applicazione ulteriori requisiti previsti dalle normative regionali.
Di conseguenza, prima di mettere a disposizione l’immobile, è opportuno accertare la situazione documentale e sostanziale dell’unità abitativa.
Quali requisiti igienico-sanitari devono essere rispettati?
I requisiti igienico-sanitari interessano le caratteristiche degli ambienti destinati al soggiorno e al pernottamento, compresi aerazione, illuminazione, superfici, altezze e servizi igienici.
Il D.M. 5 luglio 1975 rappresenta uno dei principali riferimenti nazionali per le abitazioni, da coordinare con le modifiche normative intervenute, le eventuali deroghe applicabili e i regolamenti edilizi locali.
In particolare devono essere considerati:
- superfici e altezze dei locali abitabili;
- illuminazione e aerazione naturale, ove richieste;
- disponibilità di servizi igienici adeguati;
- salubrità e condizioni di manutenzione;
- eventuali disposizioni regionali sul numero massimo di ospiti e sulle dotazioni degli alloggi.
La capienza dichiarata negli annunci deve essere coerente con l’effettiva idoneità dei locali e con le disposizioni applicabili.
La normativa sulle locazioni brevi non costituisce una deroga generale ai requisiti abitativi: il fatto che un soggiorno duri soltanto pochi giorni non consente di utilizzare indiscriminatamente locali privi delle condizioni prescritte.
Quali requisiti di sicurezza devono avere gli impianti?
Gli impianti elettrici, termici e del gas devono rispettare le norme di sicurezza applicabili. Il D.M. 37/2008 disciplina la realizzazione, trasformazione e manutenzione degli impianti al servizio degli edifici e la relativa documentazione di conformità o rispondenza, nei casi previsti.
Per le locazioni brevi gestite in forma imprenditoriale, l’articolo 13-ter, comma 7, del D.L. 145/2023 richiama espressamente i requisiti di sicurezza degli impianti prescritti dalle disposizioni statali e regionali.
Anche nelle locazioni non imprenditoriali rimangono applicabili le norme generali relative alla sicurezza degli immobili e degli impianti, secondo i rispettivi ambiti.
Per le locazioni brevi serve il cambio di destinazione d’uso?
Il cambio di destinazione d’uso non è automaticamente necessario per ogni locazione breve. In molte discipline regionali l’immobile continua a essere considerato residenziale, ma la valutazione deve tenere conto della legislazione territoriale, degli strumenti urbanistici e della concreta modalità di utilizzo dell’unità.
La disciplina generale dei mutamenti di destinazione d’uso è contenuta nell’articolo 23-ter del D.P.R. 380/2001.
Occorre distinguere tra la concessione temporanea in locazione di un’abitazione e la trasformazione dell’immobile in una struttura turistico-ricettiva, che può comportare differenti conseguenze urbanistiche e amministrative.
Quando una locazione breve mantiene la destinazione residenziale?
Il mantenimento della destinazione residenziale può essere previsto dalla normativa regionale per le locazioni turistiche non organizzate come attività ricettiva.
In questi casi l’uso temporaneo dell’abitazione non determina necessariamente una modifica della categoria funzionale urbanistica.
Tuttavia, il trattamento non è uniforme in tutte le Regioni e non può essere dedotto soltanto dalla durata del soggiorno.
Il cambio di destinazione d’uso può essere richiesto dal Comune?
Un eventuale cambio di destinazione d’uso o un diverso requisito urbanistico può essere richiesto nei casi previsti da una disciplina valida e applicabile. I poteri comunali non sono illimitati: le prescrizioni devono rispettare il quadro legislativo e i principi costituzionali.
Per comprendere se una trasformazione sia urbanisticamente rilevante, il tecnico deve verificare la destinazione legittima dell’immobile, la categoria funzionale di riferimento e il contenuto delle disposizioni locali.
Una modifica nell’uso dell’unità può avere conseguenze sul carico urbanistico, sulle dotazioni territoriali e sugli eventuali oneri, laddove la legge attribuisca rilevanza al mutamento.
La sentenza 164/2026 della Corte costituzionale sulle locazioni brevi
La Corte costituzionale, con la sentenza n. 164/2026, depositata il 9 ottobre 2026, ha dichiarato costituzionalmente illegittimi gli articoli 4 e 5 della legge regionale Emilia-Romagna n. 10/2025. Le disposizioni introducevano una specifica destinazione urbanistica per le locazioni brevi e prevedevano poteri comunali collegati alla nuova classificazione.
La decisione è particolarmente importante per la disciplina dei mutamenti d’uso e per i limiti dell’intervento legislativo regionale.
La normativa censurata collocava la locazione breve nella categoria funzionale turistico-ricettiva e rendeva urbanisticamente rilevante il passaggio da un’altra destinazione, anche in assenza di lavori edilizi.
La Corte ha ritenuto illegittimo il meccanismo introdotto e, conseguentemente, anche la disciplina comunale fondata su quella specifica categoria urbanistica.
Il quadro giurisprudenziale comprende anche la sentenza della Corte costituzionale n. 94/2024, sul rapporto tra competenze territoriali e regolamentazione degli alloggi turistici, e la n. 186/2025, rilevante per la distinzione tra disciplina civilistica e profili amministrativi.
Quali sono le differenze regionali nei requisiti urbanistici delle locazioni brevi?
Le norme regionali non adottano tutte la stessa definizione di locazione turistica e possono prevedere requisiti differenti per gli immobili. In molte Regioni il riferimento resta la destinazione residenziale, mentre alcune discipline introducono condizioni tecniche o urbanistiche specifiche.
Di seguito alcuni esempi significativi, utili per comprendere la variabilità territoriale.
| Regione | Profilo edilizio e urbanistico |
| Abruzzo | Richiesti requisiti residenziali di sicurezza e igiene; la disciplina regionale considera l’uso turistico senza necessario cambio d’uso |
| Lazio | Gli alloggi per uso turistico devono rispettare i requisiti delle abitazioni e la disciplina edilizia e igienico-sanitaria |
| Liguria | La mera locazione di appartamenti ammobiliati a uso turistico non comporta, secondo la disciplina regionale, un cambio della destinazione urbanistica |
| Lombardia | Richiesta destinazione residenziale con requisiti igienico-sanitari, edilizi, di agibilità e manutenzione |
| Piemonte | Le locazioni turistiche possono riguardare abitazioni o loro porzioni aventi i requisiti prescritti |
| Campania | La disciplina urbanistica regionale valorizza, anche nella regolamentazione delle locazioni brevi, la sostenibilità abitativa e l’equilibrio territoriale |
| Emilia-Romagna | Da considerare gli effetti della sentenza costituzionale n. 164/2026, che ha eliminato le disposizioni istitutive della specifica destinazione urbanistica |
Locazioni brevi: il focus normativo su requisiti edilizi e urbanistici
Per approfondire la disciplina delle locazioni brevi e le implicazioni per il settore edilizio, è disponibile il Focus ANCE sulle locazioni brevi 2026, articolato in due parti. Il documento analizza il quadro normativo nazionale, i rapporti con la disciplina condominiale e i principali orientamenti della giurisprudenza, con particolare attenzione alla destinazione d’uso degli immobili e ai requisiti edilizi e urbanistici. L’approfondimento esamina inoltre le disposizioni regionali e comunali, evidenziando le differenze territoriali e le condizioni che possono incidere sull’utilizzo degli immobili per finalità turistiche.
Scarica il Focus ANCE sulle locazioni brevi 2026
I Comuni possono limitare le locazioni brevi?
I Comuni possono introdurre misure riguardanti le locazioni brevi quando una norma attribuisce loro il relativo potere e vengono rispettati i limiti costituzionali e legislativi. Le limitazioni devono essere valutate rispetto al territorio interessato, agli obiettivi perseguiti e alla loro proporzionalità.
La questione assume particolare rilievo nelle città ad alta intensità turistica, nelle località con limitata disponibilità abitativa e nei centri storici.
Un’applicazione di questo modello emerge dal provvedimento approvato dalla legge sugli affitti brevi della Puglia: i Comuni ad alta intensità turistica e i capoluoghi possono individuare, con propri regolamenti, aree soggette a specifici limiti alle locazioni turistiche e requisiti degli alloggi.
Cosa deve verificare chi vuole iniziare una locazione breve in un centro storico?
Il proprietario o il tecnico incaricato deve verificare lo strumento urbanistico vigente, il regolamento edilizio, le eventuali discipline specifiche sulle locazioni turistiche e i vincoli paesaggistici o culturali.
Negli immobili vincolati possono assumere rilievo anche gli interventi necessari per l’adeguamento degli impianti, l’apposizione di targhe identificative e le modifiche esterne all’edificio.
L’articolo 13-ter del D.L. 145/2023 richiede, ad esempio, che l’esposizione del CIN all’esterno avvenga nel rispetto degli eventuali vincoli urbanistici e paesaggistici.
Serve la SCIA per svolgere attività di locazione breve?
La SCIA per l’attività di locazione breve è richiesta nei casi previsti dalla normativa, in particolare per l’esercizio in forma imprenditoriale ai sensi dell’articolo 13-ter, comma 8, del D.L. 145/2023. Le locazioni non imprenditoriali possono essere soggette a comunicazioni o procedure regionali differenti.
È necessario distinguere la SCIA relativa all’attività, presentata allo Sportello Unico per le Attività Produttive nei casi previsti, dalle pratiche edilizie eventualmente necessarie per eseguire lavori o cambi di destinazione d’uso.
Un’autorizzazione o una comunicazione relativa all’attività turistica non sostituisce un titolo edilizio.
Allo stesso modo, la regolarità urbanistica dell’immobile non esonera dagli adempimenti turistici e fiscali.
Il condominio può vietare le locazioni brevi?
La possibilità di svolgere locazioni brevi all’interno di un condominio dipende dal contenuto del regolamento condominiale, dalla natura delle clausole e dalla loro validità. Non è sufficiente la semplice contrarietà di alcuni condomini a rendere illegittima la locazione di un’abitazione.
Particolare importanza assumono i regolamenti di natura contrattuale, che possono prevedere limitazioni all’utilizzo delle proprietà esclusive quando formulate validamente e in modo sufficientemente chiaro.
Occorre distinguere tra il divieto di svolgere specifiche attività ricettive e quello di concedere l’immobile in locazione.
L’articolo 1138 del Codice civile disciplina il regolamento condominiale. La possibilità di incidere sui diritti dei singoli proprietari va esaminata anche alla luce delle disposizioni sull’autonomia contrattuale e della giurisprudenza.
Prima di iniziare l’attività è opportuno dunque verificare il testo del regolamento, la sua origine contrattuale o assembleare, l’esistenza di eventuali clausole restrittive e le caratteristiche dell’utilizzo previsto.
Anche quando la locazione è consentita, il proprietario e gli ospiti sono tenuti a rispettare le regole sull’uso delle parti comuni, sulla quiete e sulla sicurezza.
Cosa prevede la normativa europea sugli affitti brevi? Che cos’è l’Affordable Housing Act?
Il Regolamento (UE) 2024/1028, applicabile dal 20 maggio 2026, introduce regole sulla raccolta e condivisione dei dati relativi ai servizi di locazione di alloggi a breve termine.
La disciplina europea riguarda soprattutto la trasparenza delle informazioni, i sistemi di registrazione e la trasmissione di dati da parte delle piattaforme online alle autorità competenti.
Non sostituisce la disciplina civilistica delle locazioni né introduce un’autorizzazione edilizia uniforme per tutte le abitazioni destinate agli affitti brevi.
Le informazioni raccolte possono contribuire alla conoscenza dell’impatto delle locazioni brevi sui mercati abitativi e sulle destinazioni turistiche, nel rispetto dei limiti e delle condizioni stabiliti dal diritto europeo e nazionale.
L’Affordable Housing Act è una proposta di regolamento europeo presentata dalla Commissione UE il 9 settembre 2026 per contrastare la crisi abitativa e tutelare la disponibilità di alloggi a prezzi accessibili. Il provvedimento riguarda anche le locazioni brevi e turistiche, prevedendo un quadro giuridico che consenta alle autorità nazionali, regionali e locali di adottare misure proporzionate nelle aree caratterizzate da una forte pressione abitativa.
La proposta, identificata come COM(2026) 599 final, è parte del Piano europeo per gli alloggi a prezzi accessibili (European Affordable Housing Plan) ed è attualmente sottoposta alla procedura legislativa ordinaria 2026/0268(COD).
L’obiettivo dell’Affordable Housing Act è fornire alle autorità pubbliche strumenti per valutare le condizioni dei mercati locali e intervenire nei casi in cui l’utilizzo degli immobili per finalità turistiche incida in modo significativo sull’accessibilità delle abitazioni.
L’Affordable Housing Act non introduce un divieto generalizzato delle locazioni brevi nell’Unione europea. La proposta stabilisce piuttosto un quadro comune entro il quale le autorità competenti possono valutare e adottare limitazioni finalizzate a salvaguardare la disponibilità di abitazioni.
Secondo l’impostazione presentata dalla Commissione europea, prima di introdurre restrizioni occorre dimostrare che:
- L’attività di locazione breve abbia prodotto effetti negativi significativi sull’accessibilità economica o sulla disponibilità delle abitazioni per almeno tre anni.
- Le misure meno restrittive non siano ugualmente efficaci.
- Le limitazioni risultino necessarie, proporzionate e adeguate alle specifiche condizioni del mercato abitativo locale.
Il quadro proposto riguarda in particolare le attività che, per dimensione, frequenza o carattere commerciale, possono incidere maggiormente sulla disponibilità degli immobili per la residenza stabile.
Le autorità potranno quindi valutare misure differenziate in funzione delle caratteristiche del territorio, nel rispetto dei principi europei di proporzionalità, non discriminazione e certezza del diritto.
L’Affordable Housing Act e il Regolamento (UE) 2024/1028 intervengono dunque su aspetti differenti, ma complementari, delle locazioni brevi.
Il Regolamento 2024/1028, applicabile dal 20 maggio 2026, disciplina la raccolta e la condivisione dei dati relativi ai servizi di locazione di alloggi a breve termine, con particolare riferimento alle procedure di registrazione e agli obblighi delle piattaforme online.
L’Affordable Housing Act, invece, mira a definire le condizioni alle quali le autorità pubbliche possono adottare misure per tutelare l’accessibilità abitativa nei territori maggiormente interessati dalla crisi degli alloggi.
In questo contesto, i dati raccolti secondo il Regolamento 2024/1028 possono contribuire alle valutazioni delle amministrazioni competenti, consentendo di individuare le aree in cui l’attività delle locazioni brevi incide sulla disponibilità delle abitazioni.
Le due iniziative perseguono pertanto finalità complementari: trasparenza e disponibilità dei dati, da un lato, e tutela del mercato abitativo, dall’altro.
Come funziona la cedolare secca sugli affitti brevi
Il D.L. 50/2017 ha introdotto una specifica disciplina fiscale – la cosiddetta cedolare secca – per le cosiddette locazioni brevi, ossia i contratti di locazione di immobili a uso abitativo, stipulati a partire dal 1° giugno 2017, che hanno una durata non superiore a 30 giorni.
Si tratta di quei contratti conclusi da persone fisiche al di fuori dell’esercizio dell’attività d’impresa, per i quali non vi è l’obbligo di registrazione se non formati per atto pubblico o scrittura privata autentica.
La cedolare secca è un regime fiscale facoltativo per i contratti di locazione di immobili ad uso abitativo. Si tratta di un’imposta sostitutiva che rimpiazza:
- l’IRPEF e le relative addizionali (regionali e comunali).
- l’imposta di registro.
- l’imposta di bollo.
Possono aderire le persone fisiche titolari del diritto di proprietà o di altro diritto reale di godimento (usufrutto, uso, abitazione). L’immobile deve essere locato per finalità abitative (categorie catastali da A1 a A11, esclusa A10 – uffici). Non possono aderire le società o chi loca l’immobile nell’esercizio di attività di impresa o di arti e professioni.
Le aliquote variano in base al tipo di contratto stipulato e, recentemente, al numero di immobili locati (per gli affitti brevi).
Per le locazioni “lunghe” si aplicca:
- aliquota ordinaria 21%: applicabile ai contratti a canone libero (es. 4+4).
- aliquota ridotta 10%: applicabile ai contratti a canone concordato (3+2, studenti universitari, transitori) stipulati in comuni ad alta tensione abitativa o colpiti da calamità.
A decorrere dal 1° gennaio 2017, si applicano le disposizioni in materia di cedolare secca sugli affitti brevi:
- alle sublocazioni;
- ai contratti a titolo oneroso conclusi dal comodatario che hanno per oggetto il godimento dell’immobile da parte di terzi;
- ai contratti di locazione di singole stanze di un’abitazione.
Per le locazioni brevi l’imposta sostitutiva si applica nella misura del 21%; inoltre per i contratti di locazione di durata non superiore ai 30 giorni non vi è l’obbligo di registrazione.
I contratti di locazione brevi per i quali si può scegliere il regime della cedolare secca devono avere le seguenti caratteristiche:
- durata non superiore a 30 giorni;
- contratti di locazione di immobili ad uso abitativo (categoria catastale da A1 a A11, escluso A10) situati in Italia e relative pertinenze;
- possibilità di prevedere servizi accessori alla locazione (fornitura di biancheria, pulizia locali, wi-fi, utilizzo di utenze telefoniche), restando fuori eventuali prestazioni aggiuntive (ad esempio, servizio di colazione e somministrazione di alimenti);
- locatore e conduttore devono essere persone fisiche che stipulano il contratto fuori dall’esercizio di un’attività d’impresa;
- destinazione a tale finalità, per ciascun periodo d’imposta, di un numero massimo di 4 appartamenti (come previsto dall’articolo 1, comma 595, della legge 178 del 2020);
- possibilità di concludere il contratto per il tramite di soggetti che esercitano attività di intermediazione immobiliare o che gestiscono portali telematici.
I medesimi presupposti sono richiesti anche con riferimento ai contratti di sublocazione, contratti a titolo oneroso conclusi dal comodatario, ovvero di locazione di singole stanze di un’abitazione con durata massima di 30 giorni.
Nella seguente tabella possiamo riassumere il regime della cedolare secca per le locazioni brevi.
| Imposta dovute | imposta sostitutiva del 21% dell’intero importo indicato nel contratto |
| Imposte non dovute | Irpef, addizionali regionale e comunale (sui contratti eventualmente registrati non si pagano le imposte di registro e di bollo) |
| Scelta del regime |
|
L’articolo 1, comma 595 della legge 178/2020 dispone che, a decorrere dall’anno 2021, il regime fiscale della cedolare secca per le locazioni brevi sia applicabile a non più di quattro appartamenti per ciascun periodo d’imposta e che negli altri casi l’attività di locazione, da chiunque esercitata, si presuma svolta in forma imprenditoriale.
Il regime fiscale della cedolare secca per le locazioni brevi è stata radicalmente modificata a partire dal 2026 con la legge di bilancio (legge 199/2025).
A seguito delle modifiche introdotte:
- al primo immobile si applica l’aliquota del 21%;
- al secondo immobile si applica l’aliquota del 26%;
- dal terzo immobile il reddito viene considerato reddito d’impresa.
Pertanto, oltre le due l’attività si presume che sia svolta in maniera imprenditoriale e scatta il regime di reddito d’impresa con l’obbligo di partita Iva, versamento dei contributi previdenziali e tenuta della contabilità (resta la possibilità di accedere al regime forfettario).
A livello fiscale la disposizione consente la possibilità di optare, in dichiarazione dei redditi, in luogo del regime di tassazione applicabile alla tassazione del reddito fondiario, per l’applicazione di un’imposta sostitutiva nella forma di cedolare secca (con aliquota del 2%, ridotta al 21% se i contratti sono stipulati con riguardo ad una sola unità immobiliare, purché individuata dal contribuente in sede di dichiarazione dei redditi).
Per effetto di tale opzione, il reddito che il proprietario dell’immobile (o sublocatore o comodatario) ricava dalla locazione non è soggetto all’imposta sui redditi delle persone fisiche (IRPEF) ed alle relative addizionali, né all’imposte di registro e di bollo, in caso di registrazione (sebbene non vi sia alcun obbligo di registrazione per i contratti di locazione di durata non superiore a 30 giorni).
La cedolare secca è versata entro il termine stabilito per il versamento dell’imposta sul reddito delle persone fisiche. Non si fa luogo al rimborso delle imposte di bollo e di registro eventualmente già pagate.
Per la liquidazione, l’accertamento, la riscossione, i rimborsi, le sanzioni, gli interessi ed il contenzioso ad essa relativi si applicano le disposizioni previste per le imposte sui redditi.
La Guida delle Entrate sulle locazioni brevi
L’Agenzia delle Entrate ha pubblicato nell’aprile del 2026 una guida, in cui sono illustrate le regole sulla tassazione dei contratti di locazione breve e le modalità operative che gli intermediari immobiliari devono osservare per adempiere ai nuovi obblighi posti a loro carico.
La guida tiene conto delle modifiche introdotte al D.L. 50/2017 dalla legge di bilancio 2024 (legge 213/2023) che prevede alcune novità sull’aliquota dell’imposta sostitutiva (dovuta da chi sceglie il regime della cedolare secca per la tassazione dei redditi derivanti dai contratti di locazione breve) e gli adempimenti a carico degli intermediari non residenti.
Clicca qui per scaricare la guida dell’Agenzia delle Entrate
Come funziona la ritenuta applicata dagli intermediari?
I soggetti che esercitano attività di intermediazione immobiliare hanno obblighi di natura informativa tutte le volte che intervengono nella stipula di un contratto di locazione breve.
In sintesi, gli intermediari devono:
- comunicare all’Agenzia delle Entrate i dati dei contratti di locazione breve stipulati a partire dal 1° giugno 2017 per il loro tramite;
- trattenere una somma in qualità di sostituti d’imposta, pari al 21% del canone, se intervengono anche nel pagamento o incassano i corrispettivi;
- rilasciare al locatore la certificazione (ai sensi del D.P.R. 322/1998 – articolo 4) sull’ammontare delle ritenute operate (mediante la certificazione, i soggetti che operano la ritenuta assolvono anche l’obbligo di comunicazione dei dati).
L’Agenzia delle Entrate, con la circolare 24/2017, ha fornito chiarimenti per intermediari e portali online in relazione alla corretta applicazione della disciplina inerente ai contratti per locazioni brevi.
Clicca qui per scaricare la circolare 12 ottobre 2017 n. 24
La trasmissione dei dati
I soggetti che intervengono nella conclusione dei contratti di locazione breve devono trasmettere all’Agenzia delle Entrate:
- nome, cognome e codice fiscale del locatore
- durata del contratto
- indirizzo dell’immobile
- importo del corrispettivo lordo
La comunicazione dei dati va effettuata entro il 30 giugno dell’anno successivo a quello di conclusione del contratto.
Per l’omessa, incompleta o infedele comunicazione dei dati relativi ai contratti è prevista una sanzione da 250 a 2.000 euro.
In sede di proroga del contratto è necessario che l’opzione per il regime della cedolare secca venga sempre confermata dal locatore che intenda mantenere tale regime.
La mancata presentazione della comunicazione relativa alla proroga del contratto, già in cedolare, non comporta la revoca dell’opzione esercitata in sede di registrazione del contratto di locazione qualora il contribuente abbia mantenuto un comportamento coerente con la volontà di optare per il regime della cedolare secca, effettuando i relativi versamenti e dichiarando i redditi da cedolare secca nel relativo quadro della dichiarazione dei redditi.
Conservazione dei dati
Gli intermediari che sono intervenuti nella stipula del contratto e/o nell’incasso dei canoni o dei corrispettivi sono tenuti a conservare gli elementi posti a base delle informazioni da comunicare e dei dati relativi ai pagamenti o ai corrispettivi incassati per tutto il periodo previsto per la notifica di un avviso di accertamento (art. 43 del D.P.R. 600/1973).
In pratica, i dati vanno conservati fino al:
- 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione
- 31 dicembre del settimo anno successivo a quello in cui la dichiarazione avrebbe dovuto essere presentata, nei casi di omessa presentazione o di presentazione di dichiarazione nulla.
FAQ sulle locazioni brevi
Si può fare una locazione breve in un immobile residenziale?
Sì, purché la locazione sia compatibile con le disposizioni applicabili e l’immobile rispetti i requisiti richiesti. L’utilizzo per soggiorni temporanei non comporta automaticamente un cambio di destinazione d’uso, ma vanno verificate eventuali regole regionali e locali.
Per una locazione breve serve un permesso di costruire?
Non per il semplice fatto di stipulare il contratto. Un titolo edilizio può invece essere necessario per lavori, trasformazioni o mutamenti d’uso urbanisticamente rilevanti secondo la normativa applicabile.
Il CIN dimostra che l’immobile è urbanisticamente regolare?
No. Il CIN è un codice identificativo previsto dalla legislazione turistica e amministrativa. Non costituisce un provvedimento di regolarizzazione edilizia né sostituisce le verifiche di conformità urbanistica.
Si possono affittare singole stanze per meno di 30 giorni?
Sì, la disciplina delle locazioni brevi può riguardare porzioni di un’abitazione. Devono essere rispettati i requisiti contrattuali, edilizi, igienico-sanitari e di sicurezza applicabili, compresi quelli riferiti all’unità immobiliare.
Si possono offrire pulizia e biancheria nelle locazioni brevi?
Sì, i servizi strettamente connessi al godimento dell’immobile, come la fornitura iniziale di biancheria e la pulizia dei locali, sono compatibili con il regime previsto dall’art. 4 del D.L. 50/2017. Servizi tipicamente alberghieri richiedono una diversa valutazione.
Il Comune può vietare gli affitti brevi in un condominio?
Eventuali limitazioni territoriali devono avere un fondamento normativo valido e rispettare le competenze attribuite al Comune. Non esiste un potere comunale generale e illimitato di vietare qualsiasi locazione breve.
Quanto si paga di cedolare secca nel 2026?
Nel regime delle locazioni brevi, il 21% è applicabile a un immobile individuato dal contribuente e il 26% al secondo. Dal terzo appartamento destinato a locazione breve nel periodo d’imposta opera la presunzione di imprenditorialità.
Per le locazioni brevi sono obbligatori gli estintori?
Sì. La disciplina nazionale prevede estintori a norma, in numero di uno ogni 200 m² o frazione, con almeno un estintore per piano, secondo le prescrizioni dell’articolo 13-ter del D.L. 145/2023.

Indirizzo articolo: https://biblus.acca.it/locazioni-brevi-guida-agenzia-delle-entrate/


