

Conservazione delle fatture elettroniche
La conservazione sostitutiva è una procedura che assicura la custodia a lungo termine e la validità giuridica delle fatture elettroniche

La conservazione sostitutiva delle fatture elettroniche è un procedimento di natura informatica attraverso il quale è possibile conservare le fatture elettroniche nel tempo assicurandone la validità al pari di un equivalente documento cartaceo e rendendole facilmente reperibili e consultabili.
Per essere sicuro di emettere ed archiviare correttamente le tue fatture elettroniche puoi usare il software per la fatturazione elettronica che ti consente di applicare la firma digitale, inviare le fatture al Sistema di Interscambio e gestire in sicurezza archivi e conservazione sostitutiva direttamente sul tuo pc o sul cloud.

Conservazione fatture elettroniche – FacTus
Cosa significa conservazione delle fatture elettroniche?
La procedura di conservazione è una metodologia tecnica regolamentata dal Codice dell’Amministrazione Digitale (CAD) che disciplina l’archiviazione dei documenti elettronici. Questa regolamentazione stabilisce requisiti specifici che devono essere rispettati affinché un documento conservato possa essere considerato a norma, garantendo così che le fatture elettroniche acquisiscano validità legale nel tempo.
La conservazione delle fatture elettroniche va oltre la mera memorizzazione dei file delle fatture su un dispositivo elettronico, come accade nell’archiviazione elettronica standard. Essa implica l’attuazione di un processo tecnico accurato finalizzato a garantire l’integrità e la protezione dei documenti informatici nel corso del tempo. Grazie a questo processo è possibile conferire valore legale ai documenti conservati e garantirne accessibilità, consultazione e stampa in qualsiasi momento, fornendo una sicura tracciabilità nel rispetto delle disposizioni normative.
Cos’è una fattura elettronica?
La fattura elettronica è un documento informatico, in formato strutturato, trasmesso in modalità telematica al Sistema di Interscambio dell’Agenzia delle Entrate e recapitato tramite lo stesso mezzo al soggetto ricevente.
Le caratteristiche principali della fattura elettronica sono:
- integrità: il destinatario deve essere assolutamente certo che il contenuto non sia stato alterato in fase di emissione e trasmissione dei dati;
- autenticità: il destinatario deve essere assolutamente certo che la fattura provenga da chi l’ha emessa;
- leggibilità: il documento deve essere disponibile e visualizzabile, anche tramite un processo di conversione del formato, in forma leggibile per l’uomo su di uno schermo;
- reperibilità: il documento deve essere facilmente reperibile e accessibile per la consultazione;
- affidabilità: il documento deve essere al sicuro da eventuali danni tecnologici.
L’autenticità dell’origine e l’integrità del contenuto possono essere garantite con:
- sistemi di controllo di gestione che assicurino un collegamento affidabile fra la fattura e la cessione dei beni o la prestazione dei servizi;
- apposizione di firma elettronica qualificata o digitale dell’emittente;
- sistemi di trasmissione elettronica dei dati;
- altre tecnologie in grado di garantire l’autenticità dell’origine e l’integrità dei dati.
Gli step per l’archiviazione e conservazione delle fatture elettroniche
Il processo di conservazione delle fatture elettroniche è un procedimento regolamentato dalla legge. Affinché una fattura elettronica sia archiviata e conservata in modo corretto, è fondamentale soddisfare determinati requisiti e seguire una serie di passaggi:
- formato XML della fattura: è l’unico formato accettato dalla norma;
- indicizzazione: ogni file viene indicizzato nei suoi dati più importanti (date, numeri, partite IVA, ecc.) per permettere la ricerca veloce di informazioni in momenti successivi;
- pacchetto di archiviazione: viene creato un blocco dati che contiene tutte le fatture emesse in un periodo specifico e numerate in modo sequenziale;
- marcatura temporale e firma digitale: sul pacchetto di archiviazione il responsabile della conservazione deve apporre la marca temporale e la firma digitale a garanzia di autenticità e integrità. Il pacchetto è così pronto per essere archiviato.
Scopri usBIM.firmadigitale, il software firma digitale gratis formazione e assistenza
Obbligo conservazione fatture elettroniche
Secondo quanto stabilito dall’art. 39 del D.P.R. n. 633/1972 l’obbligo di conservazione delle fatture elettroniche ricade sia sul soggetto che emette la fattura elettronica, ovvero il fornitore, sia sul soggetto che la riceve, cioè il cliente o destinatario.
Per quanti anni vanno conservate le fatture elettroniche?
Come accade per le fatture cartacee, anche le fatture elettroniche devono essere conservate digitalmente per almeno 10 anni secondo quanto disciplinato dall’art. 2220 del Codice Civile. Attraverso il software per la fatturazione elettronica per ciascuna annualità di fatturazione e una volta generato il pacchetto di archiviazione, puoi trasferire su un supporto magnetico l’intero archivio documenti, riferito alla singola annualità; oltre a quanto già contenuto nella cartella dell’annualità è necessario conservare anche i messaggi di invio e ricezione PEC nella relazione con il Sistema di Interscambio.
Conservazione fatture elettroniche: riferimenti normativi
I principali riferimenti normativi riguardo alla conservazione delle fatture elettroniche sono:
- circolare n. 18/E del 24 giugno 2014;
- D.Lgs. 82/2005 – artt. 43, 44;
- delibera CNIPA n. 11 del 19 febbraio 2004.
Nell’ambito della richiamata delibera CNIPA n. 11 è possibile assumere riferimenti circa l’onere della conservazione. Infatti, secondo l’art. 2 gli obblighi di conservazione sostitutiva dei documenti sono soddisfatti a tutti gli effetti, qualora il processo di conservazione venga effettuato con le modalità di cui agli artt. 3 e 4. L’art. 3 stabilisce che il processo di conservazione sostitutiva di documenti informatici debba avvenire mediante memorizzazione su supporti ottici e il responsabile della conservazione attesta il corretto svolgimento del processo.
Il responsabile del procedimento di conservazione sostitutiva definisce le caratteristiche e i requisiti del sistema di conservazione. Inoltre organizza il contenuto dei supporti ottici e gestisce le procedure di sicurezza e di tracciabilità, anche per consentire l’esibizione di ciascun documento conservato. Il procedimento di conservazione sostitutiva può essere affidato, in tutto o in parte, ad altri soggetti, pubblici o privati. In quest’ultimo passaggio il legislatore tecnico evidenzia la sua volontà di considerare come semplicemente eventuale la possibilità di cedere a terzi il processo di conservazione; in tal senso, rimane immutata la logica di conservazione decennale osservata per il cartaceo, gestita direttamente dallo stesso fatturante.
Decidere di conservare le proprie fatture elettroniche direttamente sul proprio pc è indubbiamente una modalità conservativa che presenta numerosi vantaggi come quello legato alla privacy, sollevato dallo stesso Garante. Un’altra modalità di conservazione della fattura elettronica è quella messa a disposizione dall’Agenzia delle Entrate che ha previsto un servizio di conservazione e memorizzazione delle fatture elettroniche emesse e ricevute dai contribuenti, delle relative comunicazioni e degli altri documenti trasmessi mediante il Sistema di Interscambio. La condizione per ricorrere a tale servizio è quella di sottoscrivere la convenzione dell’accordo di servizio della durata di 3 anni, rinnovata automaticamente se non disdetta.
Manuale conservazione fatture elettroniche
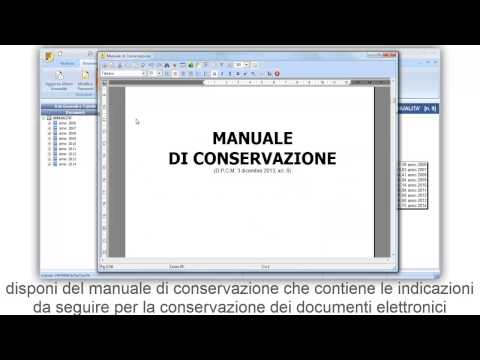
Il manuale della conservazione è un documento informatico che contiene le indicazioni da seguire per la conservazione dei documenti elettronici. Uno degli scopi è quello di confermare che il processo sia realizzato interamente secondo la normativa vigente.
Redigere il manuale della conservazione è obbligatorio per realizzare la conservazione delle fatture elettroniche, così come tenerlo aggiornato periodicamente (ad esempio per riportare cambiamenti nei flussi o nei metodi documentali della società). Il software per la fatturazione elettronica contiene il manuale di conservazione strutturato secondo la normativa che puoi personalizzarlo secondo le tue esigenze.

Manuale di conservazione – FacTus
All’interno del manuale della conservazione devono essere riportate:
- le procedure attraverso cui un documento viene versato in conservazione;
- le caratteristiche del sistema IT;
- le misure adottate per proteggere i documenti;
- le persone coinvolte, i ruoli e le responsabilità.
Conservazione fatture elettroniche: i vantaggi
La conservazione sostitutiva delle fatture elettroniche offre i seguenti benefici:
- riduzione dei costi associati all’utilizzo di materiali tradizionali: toner e carta, nonché i costi legati all’allocazione di spazi fisici dedicati all’archiviazione documentale. Ciò si traduce in un notevole risparmio economico per l’azienda;
- minimizzazione del rischio: la conservazione sostitutiva riduce in modo significativo il rischio di distruzione, corruzione o smarrimento delle fatture elettroniche;
- aumento dell’efficienza nella ricerca dei documenti: l’accesso rapido e preciso alle fatture elettroniche archiviate consente di risparmiare tempo e semplifica la gestione e l’accesso ai dati;
- controlli fiscali veloci e semplici: è molto più facile e veloce cercare e consultare documenti che vengono richieste per eventuali controlli da parte del Fisco.

Indirizzo articolo: https://biblus.acca.it/archiviazione-e-conservazione-della-fattura-elettronica/


